周四亚洲早盘,WTI交投于82.40 美元,因中东紧张升级挽回部分失地,但全球供应过剩前景限制上行。英国贸易运营称一油轮在霍尔木兹海峡机舱遭不明抛射物击中。EIA 数据显示上周原油库存增338万桶,远超预期的降 40 万桶。OPEC+ 10 月产量续增,俄罗斯出口升至 7 月底以来最高。
WTI 周四亚洲交易时段早盘交投于
82.40美元附近。WTI 在中东紧张局势升级中挽回部分失地,但全球供应过剩的前景可能限制原油价格的上行空间。需要指出的是,这一价位已跌破此前确认的
84 美元关键支撑,意味着自 11 月 9 日 90.45 美元以来,油价累计下跌已达
8.30 美元(约 9.2%),且下行结构并未因今日的反弹而改变。
英国贸易运营(UKMTO)周四表示,一艘油轮在阿曼哈萨卜附近驶出霍尔木兹海峡时,其机舱被不明抛射物击中。这是对全球最具战略意义水道之一商业航运的最新袭击。伊朗似乎正在加大对美国波斯湾盟友的攻击力度,地区紧张局势再度升级。
分析师表示:“尽管区域供应可能继续通过替代路线恢复,但最新的船舶数据表明,在当前条件下霍尔木兹海峡的流量正常化仍不可能。”美国原油库存上周显示增幅远超预期,强化了全球石油供应将超过需求的预期。根据美国能源信息署(EIA)的数据,截至 11 月 13 日当周,原油库存
增加 338 万桶,而前一周为下降 465.7 万桶。市场共识预期为下降
40 万桶。这一 “由降转增” 且幅度远超预期的库存变化,是本轮跌势最直接的载体。
荷兰国际集团(ING)分析师指出,油价 “早盘小幅走低,因供应恢复和看跌的美国库存数据盖过了新的地缘风险”。他们指出,布伦特 “约 92 美元 / 桶,而WTI保持在85美元 / 桶以下”,最新的美国石油协会数据显示 “美国原油库存上周增加 530 万桶,远高于预期的小幅增加 40 万桶”。
ING 强调,供应端的发展也在对价格构成下行压力。尽管 “乌克兰对俄罗斯炼油基础设施的袭击仍在继续,包括合计加工能力近
40 万桶 / 日的设施”,但俄罗斯原油出口仍 “升至 7 月底以来最高,因更多油桶被转运海外”。同时,“OPEC+ 产量在 10 月连续第二个月增加至
3560 万桶 / 日,增加
170 万桶 / 日,由沙特产量上升带动”,俄罗斯产量也升至
876 万桶 / 日。
供应的这一恢复 “有助于缓解对最新中东升级的担忧”。ING表示 “霍尔木兹海峡周边的进一步中断仍是重要的上行风险”,但认为 “OPEC+ 产量上升、俄罗斯出口韧性以及美国库存增加指向一个更舒适的供应图景”。基于此,ING 重申 “我们继续预期随着供应恢复,石油平衡将趋于宽松,限制价格持续反弹的空间”。
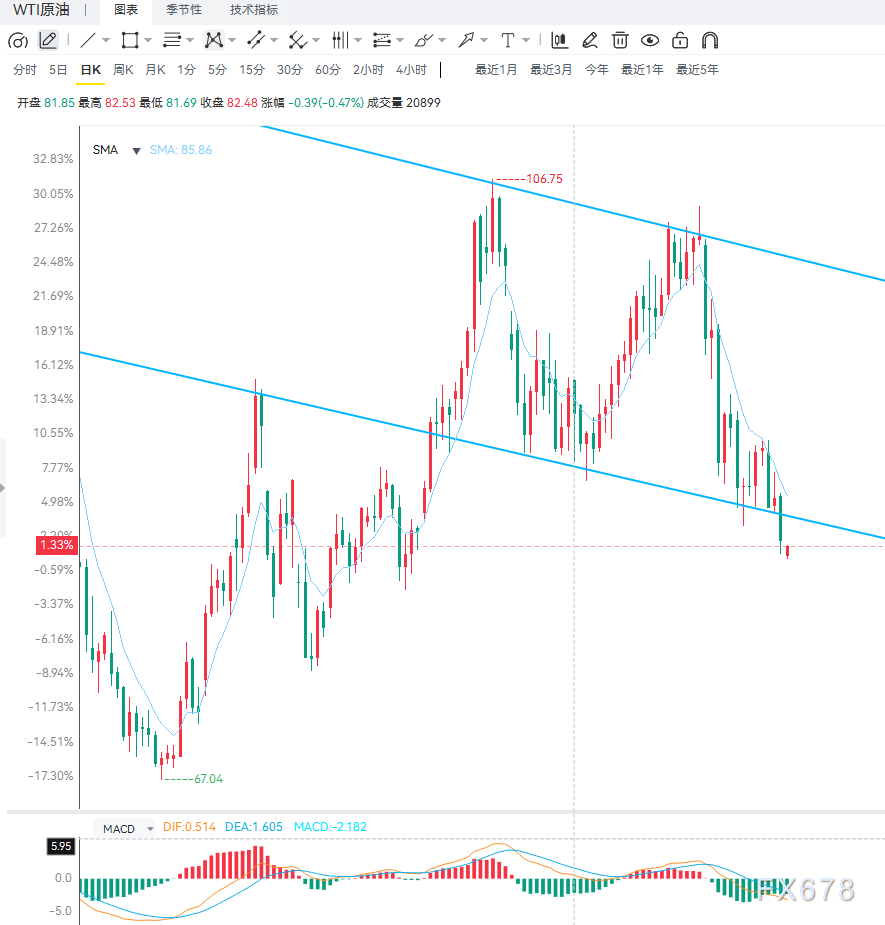
技术面看,日线级别WTI的近期偏向为看跌,价格保持在
100 日移动均线与
布林带 20 日简单均线中轨下方,使其被压制在近期波动区间的下半部。
14 日相对强弱指标(RSI)约为 33,凸显持续的超卖状况,可能放缓下行动能,但迄今为止对挑战主导的下行结构作用有限。上方方面,初始阻力见于 100 日移动均线约
87.55 美元,其后是布林中轨约
91.60 美元,而布林上轨约
106.15 美元则在更强反弹展开时构成更远的多头目标。下方方面,布林下轨约
77.05 美元提供首个有意义支撑,等待支撑确认。4 小时级别上,价格从11月12日的85.00下行至 82.15,累计约
2.85 美元,RSI 33 接近超卖意味着短线反弹的窗口存在,但在 87.55 未被收复前,反弹仍属修正性质。
编辑总结
WTI 当前处在 “地缘风险与供应宽松” 的直接对抗中,且后者明显占上风。三重压制清晰:
EIA 库存由降转增、单周增加 338 万桶(预期为降 40 万桶)、
OPEC+ 产量连续第二个月增加、以及
俄罗斯原油出口升至 7 月底以来最高。唯一的多头因素是霍尔木兹的实体风险 —— 油轮机舱遇袭、LSEG 明确表示 “海峡流量正常化仍不可能”,但市场目前选择用供应数据来定价,而非用航运风险。
84 已失守,77.05 的布林下轨是下一个有意义支撑;87.55-88.00 的压制带。中期看,ING 的 “石油平衡趋于宽松、限制持续反弹” 的判断若成立,油价可能继续向 77.05 靠拢;若霍尔木兹出现实质性中断,则风险溢价会重新定价,油价可能快速反弹至 87.55 上方。重点关注霍尔木兹海峡的航运中断程度、EIA 与 API 库存的后续演变、OPEC+ 11 月产量政策,以及乌克兰对俄罗斯炼油设施的袭击是否影响实际出口。