环氧产业周度市场评述:EO维稳 下游各产品涨跌互现
上周环氧乙烷价格维稳,下游产品涨跌均现。环氧乙烷方面,周内停车装置增多叠加部分装置降负,供应压力不大支撑价格继续高位维稳。聚羧酸减水剂单体方面,刚性成本支撑仍存,现货资源一般,单体工厂挺价上涨。非离子表活方面,基本面无明显利好指引,整体气氛一般,价格暂稳维持。乙醇胺及乙二醇丁醚方面,本周市场需求表现偏弱,缺乏支撑,价格小幅回落。
环氧乙烷及下游周度价格变化
单位:元/吨
产品名称 2026/11/05 2026/10/29 涨跌幅 环氧乙烷 9700—9700 9700—9700 0.00% 聚羧酸减水剂单体 10400—10700 10300—10600 0.96% 非离子表活AE0-9 13900—14100 13900—14100 0.00% 二乙醇胺 8900—9000 9000—9100 -1.10% 乙二醇丁醚 11200—11300 11400—11500 -1.75%数据来源:卓创资讯
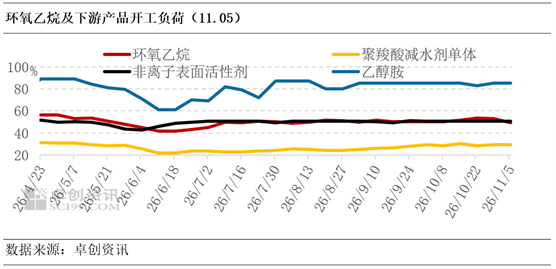
供应方面,卓创资讯数据显示,上周环氧乙烷及主要下游产品行业开工负荷升降不一。环氧乙烷方面,三江化工一套装置停车,吉林石化装置停车,加之部分装置降负,整体供应压力不大,综合评估本周环氧乙烷行业周均开工负荷在49%左右,较上周下降3.8个百分点。聚羧酸减水剂单体方面,吉林石化停车、佳化重启,综合评估本周平均开工负荷29.6%,较上期上涨0.39个百分点。非离子表活方面,装置端变化不大,本周开工负荷为50.68%,较上周持平。乙醇胺方面,行业开工负荷稳定,维持在85%左右。
本周关注点
环氧乙烷方面,货源供应将环比有增,但整体压力预计可控,需求跟进预期难有改善,乙烯对环氧乙烷成本支撑尚可。综上预计本周环氧乙烷市场价格或继续走稳。聚羧酸减水剂单体方面,需求平淡,下游心态谨慎,按需采买居多,现货资源或微幅增加,多数工厂依然交付前期订单为主,预计本周聚羧酸减水剂单体市场或继续平稳。非离子表活方面,原料脂肪醇有回落预期,成本面对市场支撑不足,或拖累价格下行。乙醇胺方面,终端采购多是刚需压价采购,需求面缺乏有效提振,短期走势偏空。乙二醇丁醚方面,供应平稳,卖方出货意向加强,终端放量或将有限,市场供需面差距拉大后,下游话语权逐渐提升,市场竞价不可避免。
附表:环氧乙烷及相关品周度价格变化一览表
单位:元/吨
产品 市场 2026/11/05 2026/10/29 涨跌值 乙烯 华东 10000—10300 9500—9700 550 乙二醇 华东 5450—5475 5720—5870 -333 脂肪醇C12-C14 华东 20000—20500 20500—20700 -350 环氧丙烷 山东 11400—11500 11400—11400 50 环氧乙烷 华东 9700—9700 9700—9700 0 聚羧酸减水剂单体(HPEG) 华东 10400—10700 10300—10600 100 聚羧酸减水剂单体(EPEG) 华东 10300—10600 10200—10500 100 一乙醇胺 华东 8800—9000 9000—9000 -100 二乙醇胺 华东 8900—9000 9000—9100 -100 三乙醇胺 华东 7700—7800 7700—7800 0 表面活性剂AEO-9 华东 13900—14100 13900—14100 0 阴离子表面活性剂AES 华东 10300—10500 10400—10500 -50 聚乙二醇400 华东 11500—12000 11500—12000 0 聚乙二醇4000 华东 10500—10700 10500—10700 0 氯化胆碱 山东 5100—5200 5000—5100 100 乙二醇丁醚 华东 11200—11300 11400—11500 -200 软泡聚醚 华东 11900—12200 11900—12200 0 电池级碳酸二甲酯 华东 5800—6300 6000—6500 -200数据来源:卓创资讯