棉纱:预计11月价格低位反弹,均价或仍下跌
【导语】10月棉纱价格下跌,原料端棉花价格下滑,棉纱成本支撑不足。需求端表现一般,旺季不旺,纺企订单较少,库存逐渐累升。进入11月,新季棉花集中供应,但产量下降,棉花价格预计上涨,成本端对棉纱价格有支撑。
成本重心下移,10月棉纱价格震荡下行
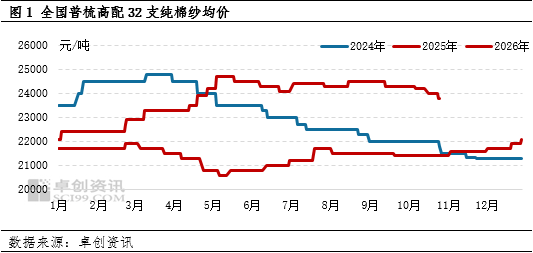
10月棉纱价格下跌,棉纺产业链景气度不佳,主要逻辑是棉花价格下滑,棉纱成本重心下移。据卓创资讯监测,截至10月28日中国棉花现货月均价为16912.94元/吨,较上月均价跌280.47元/吨,幅度1.63%。
成本端来看,10月份棉花价格震荡下跌。中东局势动荡,国际原油价格偏强运行,美国通胀压力明显,市场担忧美联储加息概率提升,大宗商品市场承压。棉花市场下游需求不振,USDA预估全球棉花库存环比9月增加,美棉产区降雨改善减产担忧,棉花市场价格承压下滑。需求来看,棉纺市场需求清淡,布厂观望心态较浓,消耗库存为主,纺企订单不多,库存压力增加。原料方面,棉价下跌,棉纱成本支撑减弱。截止到10月28日,全国普梳高配32支纯棉纱月均价24081元/吨,较上月均价跌1.31%,同比涨12.47%。
纺企利润不佳,开工积极性下降
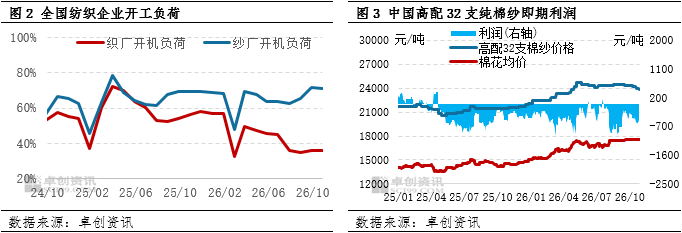
截至10月28日,纯棉普梳环纺高配32支棉纱理论月均毛利预估值为-468.19元/吨,较上月均值亏损增加10.15元/吨。本月棉花及棉纱价格均下跌,但棉纱跌幅大于棉花,棉纺企业即期理论加工利润亏损幅度扩大。(注:所计算利润未计算纺企下角料销售利润、以及其他财税成本,如商业借款利息及增值税等)
10月全国棉纺企业开机负荷预估值为70.92%,较上月降0.64个百分点。本月棉花价格下滑,下游贸易商按需补货。布厂采购不积极,纺企订单较少,国庆期间部分纺企放假停工,因此本月开工较上月下降。新棉集中供应,且价格跌至较低水平,预计纺企采购积极性提升,因此11月纺企开工或升高。
纺企新增订单下降,库存呈升高趋势
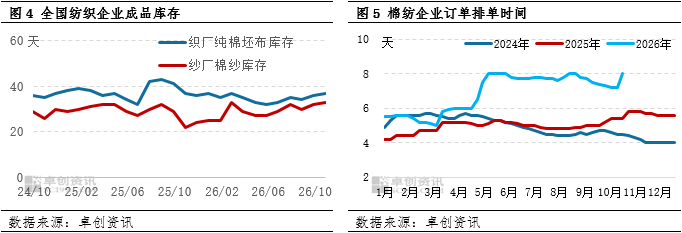
10月山东棉纺企业订单排单预估值为7.40天,较上月下降0.20天。本月纯棉纱订单下降,布厂开工下滑,采购原料不积极,纺企棉纱成交清淡。
10月规模以上棉纺企业纯棉纱库存天数平均预估值为33天,较上月升高1天;规模以上织厂纯棉坯布成品库存天数平均预估值为37天,较上月升高1天。本月布厂库存升高,采购原料谨慎。纺企订单不多,库存呈升高趋势。原料方面,本月棉价下跌,棉纺企业逢低采购,企业普遍按订单随用随补。
11月棉纱价格或呈上涨趋势,但均价下跌
2026年11月棉纱供应预计充足,纺织市场进入淡季,布厂按需补货,采购不积极,纺企订单较少,库存维持较高水平。
从原料端来看,伴随棉花价格探底,生产端轧花企业亏损扩大,挺价惜售心态增强。美联储10月底暂未加息,11月暂无议息会议计划,预计伴随宏观利空预期释放,产业端减产及生产端成本支撑作用将增强,11月中下旬价格或小幅回升。棉纱成本有支撑,利多现货价格。
综上所述,预计11月棉花价格呈上涨趋势,成本重心上移;11月棉纺织市场进入淡季,预计纺企订单较少,下游布厂采购谨慎,对棉纱价格造成一定压力。因此预计11月国内棉纱价格或低位反弹,但受到纺企高位库存的影响,预计涨幅有限。由于10月价格跌至较低水平,预计均价仍下跌,其中11月均价预计24000元/吨,主流运行区间在23800-24200元/吨。后期密切关订单跟进情况、宏观市场变化等。