从三季报看铜产业链利润重构:矿企凭资源定价,冶炼受制于加工费
随着上市铜企三季报披露收官,产业链利润分配的极度失衡愈发凸显,上下游的盈利底层逻辑已呈现深度背离。
1. 业绩分化:矿企稳增,冶炼承压
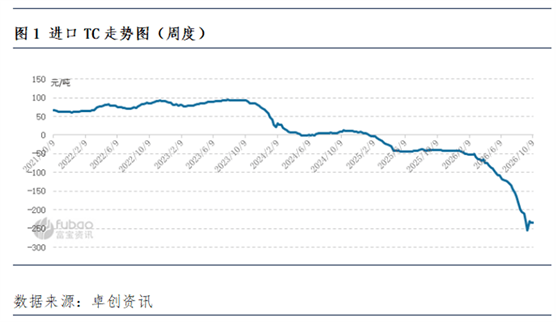
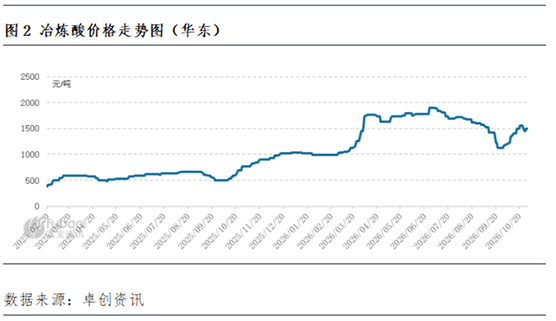
矿企的高增长具备较强的持续性。其核心在于利润直接挂钩于自有矿山的产量释放与铜价的高位运行。从已披露的财报来看,头部资源型矿企前三季度归母净利润普遍达到百亿级别,同比增速多保持在50%以上。这类企业的矿山端整体毛利率维持在60%左右的高位,核心原因在于其自有矿山占比较高,成本曲线相对刚性,利润不经过加工费环节的损耗,直接由资源稀缺性定价。冶炼端的高增长已不可持续。当前铜精矿现货TC深陷深度负值区间,冶炼厂采购原料本身即处于亏损状态。冶炼厂之所以还能交出利润报表,依赖的是上半年硫酸等副产品价格飙升带来的覆盖。这一结构的脆弱性,在部分高度依赖外购矿的冶炼企业中暴露得最为直接:由于自有矿山原料自给率普遍偏低,高度依赖外购,其综合毛利率被压缩至极低个位数,与头部矿企超20%的毛利率形成悬殊反差。
从三季度微观数据走向看,这种侵蚀已经全面显性化:部分龙头冶炼企业单季毛利润出现显著的环比下滑,企业端明确将其归因于铜精矿加工费的剧烈收缩;而在缺乏资源托底的纯冶炼企业中,前三季度归母净利润甚至出现同比超30%的大幅负增长,单季毛利率进一步滑落至个位数低点。
2. 利润本质:定价权错配与硫酸利润支撑
矿企与冶炼企业之间悬殊的毛利率差距,很大程度上源于产业链位置的定价权错配。矿企作为资源所有者,利润直接由资源稀缺性定价,铜价上涨的边际收益往往能大部分留存;而冶炼企业作为加工服务商,利润空间主要受制于加工费和副产品价格两个外部变量。在TC处于负值区间的背景下,冶炼主业客观上承受着倒贴代工的压力。
根据富宝资讯调研,预计10月份中国电解铜产量在109.08万吨,环比减少5.11万吨。预估开工负荷率为70.2%,环比下降个5.7百分点。原因在于:10月硫酸副产品价格受淡季和出口管控影响下跌明显,企业加工利润下降;同时,长单谈判在即,炼厂集中检修;加之国内阳极加工费无明显优势,冷料供应紧张,多因素影响下,国内电解铜减量明显。
依靠副产品补贴主业的盈利模式相对脆弱,当前正面临消退压力。随着三季度以来硫酸价格高位回落,冶炼厂的利润缓冲垫随之变薄。部分冶炼企业前三季度净利润同比转负,单季毛利润出现显著环比收缩。这表明,即便在硫酸红利尚未完全消退的窗口期内,TC深度负值对冶炼利润的侵蚀正逐步显现,单靠副产支撑的盈利模式在持续性上正面临较大考验。
3. 后市推演:加工费短期难以修复,产能出清是格局重塑的核心路径。
矿强冶弱的格局短期内较难依靠TC的自然回升来扭转。全球矿端新增产能有限与国内冶炼产能庞大的结构性矛盾,意味着加工费短期内缺乏快速转正的基础。
行业格局的重新平衡,大概率将依赖于产能的结构性出清。硫酸价格的涨跌仅能改变出清的节奏:若硫酸维持高位,仅能依靠副产利润延缓冶炼企业的生存周期,难以根本扭转主业亏损的实质,行业将陷入长期的“钝刀割肉”与原料内卷;若硫酸价格回落,缺乏副产缓冲的纯冶炼企业将直面现金流断裂风险,加速被动退出。无论副产品红利是否延续,在长期负TC的持续挤压下,部分高成本、缺乏自有矿山配套且无一体化优势的纯冶炼产能,终将面临实质性减量,产业链利润天平的重新倾斜才有现实基础。