碳酸二甲酯:10月涨-跌-涨三段式波动,11月市场或先涨后跌
【导语】10月国内碳酸二甲酯市场呈现“涨-跌-涨”三段式波动。节后市场供应收紧,需求端补库,价格惯性上涨;进入中旬,随着供应端检修装置陆续重启、外贸及下游受制于高价,入市意愿不足,市场供需格局由紧转松,价格回落至月底,月末成本端提振及下游逢低补库,市场再次反弹。11月来看,成本端仍有强支撑,但市场供应或稳定宽松,需求端改善有限,供需面改善不足,成本于供需轮流主导市场,预计市场先涨后跌。
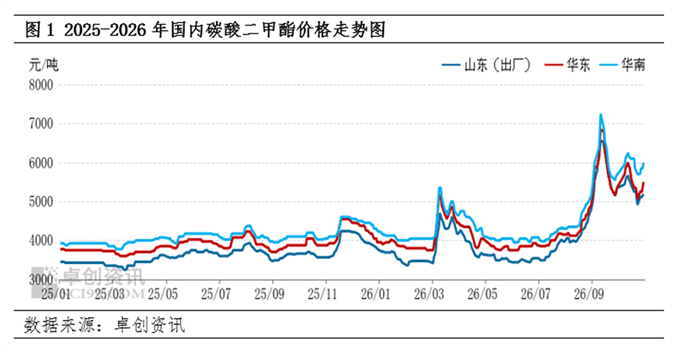
10月国内碳酸二甲酯市场呈现“涨-跌-涨”三段式波动。截至10月30日收盘,10月山东碳酸二甲酯市场均价为5310元/吨承兑出厂,环比下跌7.44%,截至10月30日收盘,山东碳酸二甲酯评估参考商谈在5180-5200元/吨承兑出厂(现汇价低30-50元/吨)。全月行情经历了节后归市惯性上涨、中旬供承压下跌、月末成本提振再度上涨的三阶段切换。
节后首周:成本面提振及需求端适当补库,商谈价格上涨
节后归市,成本端看,国庆后环氧丙烷价格在低位补库、供方限量、丙烯拉涨等因素推动下,自月初低位逐步回升,走出了一波亮眼的上涨行情。截至10月16日,山东地区环氧丙烷主流成交参考11270-11300元/吨,较9月30日的10700元/吨上涨10.74%。碳酸二甲酯前期成本端提振市场,给予市场上涨动力,而供需端看,节中部分装置停车检修,开工负荷率较节前下降0.12个百分点,市场供应略有收紧,厂家库存基本无压,需求端适度补货,支撑市场价格上涨。
中旬至月底:供应增加及需求抵触,市场商谈转弱
供应方面,山东维尔斯完成重启,德普完成装置切换、老装置恢复产出,市场供应呈现增加趋势,且随着供方出货平淡,部分工厂库存压力逐渐显现;而需求端来看,终端需求未有明显改善,电解液溶剂保持刚性采购但以按需为主,缺乏集中补库动力,PC行业开工下降,对碳酸二甲酯需求呈现弱势,同时,下游仍对高位原料存在抵触心理及贸易商跟涨意愿不足,拖累价格持续下跌,截至10月23日收盘,山东碳酸二甲酯评估参考商谈在4780-5050元/吨,均价较月内高价下跌750元/吨。
月末:成本面提振效应再度显现,市场再次回涨
月末,原料环氧丙烷市场短期内先涨后跌再宽幅上涨,价格中枢整体上移。截至10月30日收盘,山东环氧丙烷价格升至12000元/吨,成本端提振效应显著,供方迫于成本压力积极推涨报盘;需求端恐涨心态升温,入市积极性有所提升,对市场价格形成支撑。截至10月30日收盘,山东碳酸二甲酯评估参考商谈在5180-5200元/吨,较月内低点上涨275元/吨。
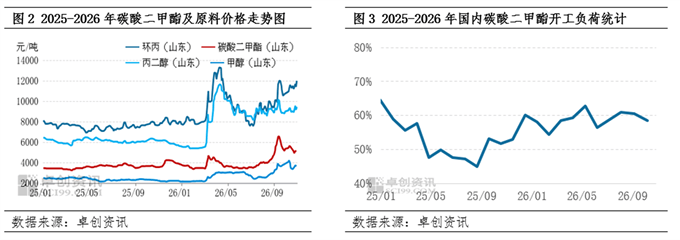
后市展望:11月来看,原料环氧丙烷整体维持高位,成本端仍有支撑,市场供应预计持续增加,需求端电解液溶剂领域能否止跌尚待观察,供应或持续承压,成本及供需轮流主导市场,预计价格先涨后跌。
后市来看,11月预计碳酸二甲酯市场先涨后跌。成本端来看,原料环氧丙烷市场呈“供应减量、需求稳衡、成本托底”格局,月均价格环比上涨,成本面对碳酸二甲酯市场仍有一定强支撑,月初或有机会带动碳酸二甲酯价格上涨;供应端看,11月部分装置存短停计划,德普新装置具备重启条件,市场现货仍有增量预期,市场供应整体维持稳定充足,对价格或仍有拖累;需求端看,PC行业开工或维持基本稳定,碳酸甲乙酯行业开工维持相对低位,且电解液溶剂领域价格目前偏弱,能否止跌尚待观察,对碳酸二甲酯价格接受程度或改善不足,对市场支撑有限,商谈价格或下跌。11月预计碳酸二甲酯市场先涨后跌,后续走势需密切关注装置运行状态、电解液行业需求情况、出口接单以及环氧丙烷价格走势。