一语道“粕”:成本端压力释放 豆粕市场遇冷回调
【导语】国庆后内外盘共振走弱,题材真空期中的国内豆粕热度降温,价格回吐9月涨幅。美农报告意外利空叠加收割卖压及雷亚尔贬值,外盘下行传导成本利空,国储大豆投放、油厂开工高企放大供应压力,养殖亏损、杂粕替代压制需求。短期豆粕市场供需难有改善,但成本支撑下跌势或有所放缓,卓创资讯预判四季度豆粕现货价格或呈现先跌后涨走势。
成本端带跌国内豆粕价格,市场氛围明显降温
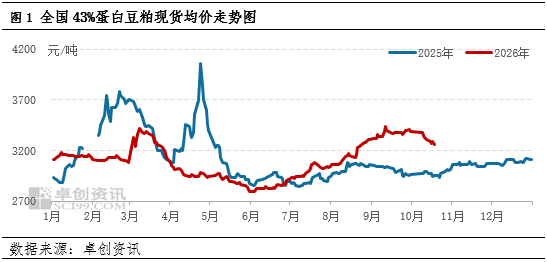
国庆假期归来后,内外盘同步走弱,市场进入题材真空期,交易热情明显下滑,国内豆粕价格回吐9月全部涨幅。卓创资讯监测数据显示,截至10月26日,全国豆粕现货均价为3256元/吨,较9月最后一个工作日下跌113元/吨。美国农业部10月供需报告超预期上调美豆产量预期至45.62亿蒲,平均单产调至每英亩53.1蒲,数据整体偏空,基本确认新季美豆丰产前景。此后天气条件配合美豆收割加速,卖压盖过中国采购需求带来的支撑,雷亚尔大幅贬值冲击,CBOT美豆期价跌至近2月低位,成本端利空国内豆粕价格。此外国储大豆持续投放市场,但成交价格高位回落,且积极性下滑,对供应量价预期构成回调压力。国内现货市场则随着上游开工恢复,供需矛盾加深,同样施压豆粕现货价格。
四季度供应预期充足,需求端支撑力度较弱
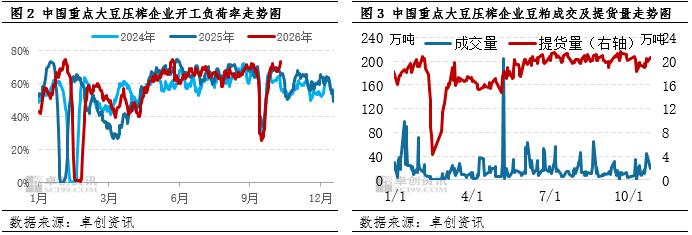
在结转库存及国储补充的基础上,四季度国内大豆供应预期转充足,供应缺口预期落空。而养殖端不景气导致豆粕需求弱势,市场呈现供需宽松局面。卓创资讯统计数据显示,截至10月27日,全国重点大豆压榨企业平均开工负荷率为73.15%,为近五年同期高位。国庆假期后上游开工水平快速回升至高位,宽松的原料供应是其主要支撑,豆粕货源充裕,上游库存压力累积,催提、外发仍压制市场,部分企业面临胀库停机风险。需求端来看,截至10月26日,10月全国重点大豆压榨企业豆粕日均提货量为19.61万吨,环比减少0.85万吨。生猪、肉鸡等养殖亏损,水产季节性减量,饲料体量收缩,且豆粕添比有所回落,豆粕用量出现不同程度的下滑。此外业者信心不足,下游头寸下降,加剧市场对需求疲软的感受。后续大豆库存居于近年高位,且国储进口大豆拍卖持续进行,四季度难见供应缺口,但需关注大豆通关条件变动。豆粕需求端用量或在菜粕、花生粕、玉米副产品等杂粕替代冲击下保持弱势,但降幅或放缓,刚需支撑尚存,供需两端难以对四季度豆粕价格形成有力提振。
外盘天气升水仍存,巴西产区天气成四季度核心变量
在美豆降税预期落空、收割压力释放、巴西播种顺利、雷亚尔贬值等多重利空动能综合作用下,基金多头大量平仓,CBOT美豆01月合约价格跌至1250美分/蒲式耳下方。但在厄尔尼诺的大背景下,后续生长期的南美大豆仍存变量,外盘尚有部分天气升水,是四季度后期市场交易的核心关注点。国内上游企业原料成本则始终呈现逐步抬升的态势,现货榨利呈现亏损状态,但目前在供应压力和需求疲弱的情况下主导性较弱,挺价效果不佳。
整体来看,10月成本端利空释放,且供需基本面弱势拖累,国内豆粕价格回调。短期市场供需矛盾难见明显缓解,11月后随着上下游去库进程的推进,上游企业话语权或有所加强,着重关注巴西产区天气、大豆通关条件等变动。卓创资讯预计四季度豆粕现货价格或先跌后涨,拐点或出现在11月中旬后,全国均价运行区间参考3180-3380元/吨。