锌锭出口增量明显,内外失衡下的贸易新局
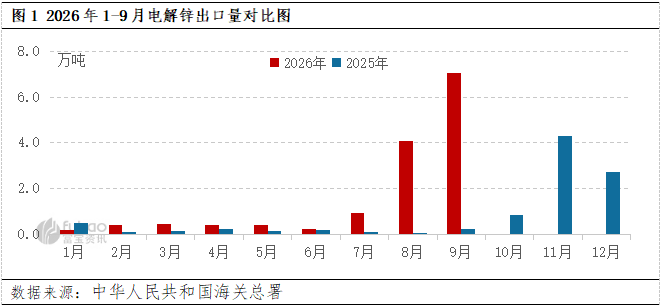
【导语】2026年以来,中国精炼锌的贸易流向发生了反转。海关数据显示,1-9月精炼锌累计进口量萎缩至6.77万吨,同比跌73.77%;而出口端却迎来爆发式增长,累计出口高达14.11万吨,同比暴增804.58%。特别是进入下半年,单月出口量屡创新高,9月单月出口达7.04万吨。在进口长期亏损、国内库存高企与海外供应紧缺的剧烈碰撞下,中国锌锭正以罕见的规模涌向海外市场。
2026年前三季度,国内电解锌市场的进出口呈现出 “冰火两重天”格局。从进口端来看,受制于沪伦比值持续走低,进口窗口长期处于关闭状态。自3月份进口量达到1.45万吨后,4月至9月的单月进口量便始终在0.06万至0.60万吨的低位徘徊,9月单月进口仅录得0.06万吨,同比下滑97.38%。进口均价方面,9月电解锌进口均价已升至3947.59美元/吨,高昂的进口成本阻断了海外锌锭流入国内的动力。
与进口的惨淡形成鲜明对比的是出口端的增加。2026年上半年,出口尚处于温和增长阶段,1-6月累计出口2.08万吨。但进入三季度后,出口量增加明显:7月出口0.92万吨,8月增至4.07万吨,9月更是创下7.04万吨的出口量。三季度单季出口量高达12.03万吨,直接拉动1-9月累计出口量达到14.11万吨,较去年同期翻倍8倍有余。出口均价同样水涨船高,从1月的3233.67美元/吨一路上行至9月的3905.76美元/吨。
内外库存“冰火两重天”,驱动出口窗口打开
进出口数据的剧烈反转,其底层逻辑在于国内外基本面的严重错配。海外方面,受前期海外冶炼厂减产及需求韧性影响,LME锌库存持续去化,长期处于历史低位,现货升水高企,导致“外强”;而国内方面,下游镀锌及压铸合金消费步入淡季,开工率疲软,社会库存长期维持高位,导致“内弱”。
沪伦比值的持续走弱是出口爆发的直接推手。随着比价降至极低区间,精炼锌进口理论亏损一度扩大至数千元/吨,而出口至东南亚等现货市场的理论盈利窗口则被彻底打开。在巨大的内外价差诱惑下,国内冶炼厂及贸易商积极布局出口,将过剩的国内库存转移至海外,以缓解国内的累库压力。这种“以出顶进”的贸易流转,成为2026年中国锌市场最显著的特征。

高出口背后的隐忧,矿端紧缺与冶炼亏损的博弈
尽管出口数据亮眼,但这并非完全源于海外需求的实质性强劲复苏,更多是国内供需失衡下的被动输出。当前,国内锌冶炼端正面临严峻的成本考验。锌精矿加工费(TC)持续处于负值区间,矿端供应偏紧叠加冶炼产能过剩,导致冶炼厂利润被严重挤压。
在这种背景下,冶炼厂维持高开工率并大量出口,一方面是出于长单履约和市场份额的考量,另一方面也是为了在亏损周期中通过出口变现来回笼资金。然而,这种依赖“内卷式”生产的出口热潮面临结构性制约。中国锌精矿对外依存度依然较高,持续大量的精炼锌出口可能会在一定程度上影响后续原料的进口谈判与供应保障。
后市研判,出口高景气能否延续?
展望四季度,中国锌锭的高出口态势能否延续,将取决于三大核心变量:
其一,沪伦比值的修复节奏。若海外锌价高位回落或国内价格反弹,导致出口盈利窗口关闭,出口量将不可避免地出现下跌。
其二,国内冶炼厂的减产兑现度。随着亏损时间延长,若国内冶炼厂实质性联合减产,国内社会库存加速去化,内需供需重归平衡,则无需再通过大规模出口来泄压。
其三,海外矿端的恢复情况。若海外矿山复产顺利,全球锌精矿供应紧张局面缓解,TC加工费触底反弹,国内冶炼利润修复,整个产业链的利润分配将重新洗牌。
综合来看,短期内国内锌锭高库存与海外低库存的错配格局难以快速扭转,出口窗口仍将阶段性开启,预计四季度出口量虽较三季度峰值有所回落,但仍将显著高于往年同期水平。国内现货锌价在成本支撑与出口去库的双重作用下,预计将维持高位。