铜行业研究:欧洲溢价创纪录——非美地区可交割铜的“稀缺性定价”
Codelco将2027年发往欧洲的精炼铜溢价定在350美元/吨(同比上涨逾7%),Aurubis同步报出347美元/吨(涨幅10.16%),双双刷新历史峰值。这一创纪录溢价的底层驱动力,并非矿端枯竭或需求爆发,而是全球显性库存的物理位置发生了极端错位。当“可交割铜”在非美地区被系统性抽离,实物溢价便成为区域流动性枯竭唯一的价格显影。
一、供给弹性丧失:TC负反馈的结构性约束
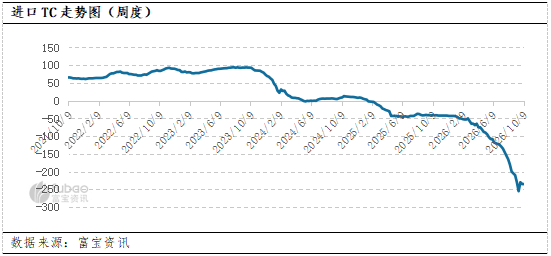
当前铜精矿现货TC已跌至-238至-242美元/吨,2026年长单加工费归零,冶炼厂实质进入“零加工费时代”。深负TC的产业意义在于,它系统性地剥夺了供给端对价格信号的反应能力:增产即扩大亏损。叠加副产品硫酸价格回落,国内电解铜冶炼开工率已降至2014年以来同期新低。减产从个体意愿演变为行业硬约束,供给弹性被剔除出定价函数,非美地区一旦出现供给缺口,冶炼端已无力通过快速扩产来填补。
二、库存地理极化:三地数据的结构性撕裂
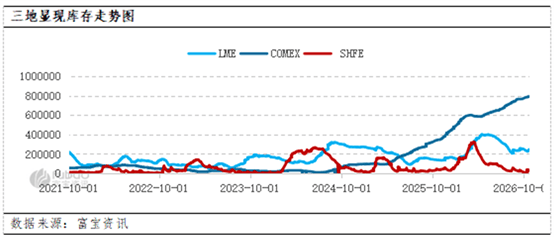
全球铜库存正向北美发生极端的地理极化。COMEX表现为“库存固化”。 自2025年初关税调查启动以来,库存翻逾八倍至近80万短吨。叠加隐性库存后,美国以仅占全球6%—7%的消费量,锁死了近七成可见库存。关税的“悬而未决”成为了固化库存的最佳状态,大量精铜退出了全球流通池。LME的北美集中交仓,则是极化的交割进阶。 库存增量高度沉淀于北美,极化的载体从“COMEX单极囤积”延伸为“北美通过双通道持续吸纳非美货源”,载体由场外现货转向了注册仓单。SHFE深陷TC负反馈闭环。 极低仓单叠加减产,形成“产量收缩→入库减少→仓单低位→高升水与强Back”的自我强化,国内显性库存缺乏向上修复的弹性。
三地分化揭示了一个现实:总量数据已失去边际定价意义,“非美地区无障碍可提取的铜”正被系统性抽干。定价锚点已从宏观总量平衡表,转向微观的区域可及性。
三、溢价本质:为“可及性”买单而非“成本”
Codelco与Aurubis的创纪录升水,是库存地理极化在实物合同层面的“可及性定价”。欧洲买家的核心约束已从“价格成本”切换为“供应可获得性”。350美元/吨的升水,本质是买方为锁定2027年实物安全边际而支付的溢价。溢价的斜率完全来自库存的地理分布。长单溢价一旦推高,在合同周期内具有向下刚性,为2027年非美地区的铜采购设定了更高的成本基准。
结语:TC负反馈封堵了供给弹性,关税预期制造了库存的地理极化。北美通过双通道持续吸纳非美货源,库存向北美集中的方向未变。欧洲创纪录溢价所定价的,正是这一尚未被实质性修复的结构性稀缺——350美元/吨买不到全球短缺的铜,但能买到“不被锁在北美仓库体系里的铜”。后续核心锚点应盯住LME注销仓单占比的走向、SHFE仓单去化斜率,以及美国关税政策的边际信号。