【季度展望·EPS】三季度震荡上涨 四季度或阶段性回落
【导语】2026年三季度在大宗共振、成本推动、供需由弱转强等因素联合作用下,中国EPS市场震荡上涨,价格重心不断攀升,季度内月均价自历史五年相对低位涨至相对高位。四季度,成本存在高位回落风险叠加供需预期由强转弱等方面共同扰动,EPS市场或存在冲高回落的可能。
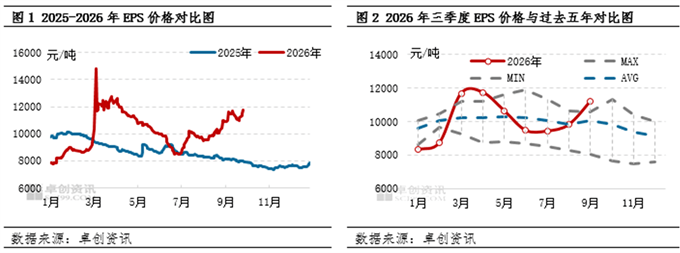
2026年三季度中国EPS市场震荡上涨,价格自低位攀升,均价重心环比下跌。浙江市场普通料三季度为10149.62元/吨,环比下跌4.80%,同比上涨22.08%,季度内月均价自历史五年相对低位涨至相对高位。从驱动因素来看,首先,中东地缘冲突再起,国际油价反弹,纯苯主港库存绝对值偏低托举价格偏强等成本端助力,叠加装置检修、出口增加、部分装置重启推迟共同造就的阶段性低开工、低库存等基本面因素改善,原料苯乙烯市场呈现震荡上行趋势,提供趋势指引作用。其次,三季度,下游需求由淡季向旺季转换,叠加低位上涨阶段买盘适量补库增仓,新单成交阶段性放量,但持续性欠佳。再次,三季度EPS行业整体供应量环比增加,现货供应较为正常,甚至阶段性去库承压,供应端对价格持续助力有限。
7月份,成本低位反弹,买涨情绪刺激些许买盘入市,叠加部分卖盘结构性库存低位等因素影响,EPS市场震荡上涨。8月份,EPS市场价格重心继续上移,主要得益于成本托举、供应阶段性缩量且部分企业部分规格供应偏紧以及买盘阶段性入市补库增仓等方面助力。9月份,在成本走高、节前些许备货量释放以及供应量减少等方面联合助力下,EPS市场延续强势,价格继续探高。三季度EPS普通料价格低点出现在7月初的8500元/吨,高点出现在9月底11725元/吨。
三季度,主原料苯乙烯价格震荡上涨,成本释放趋势动能
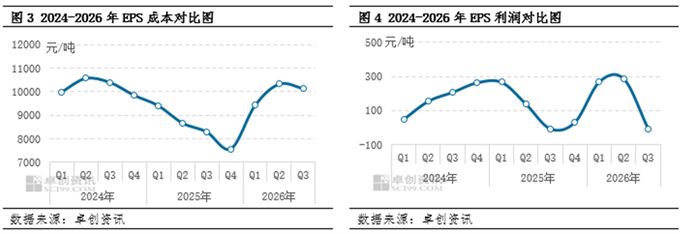
成本重心自低位向上移动对EPS价格产生利多影响,形成助推力。7月份随着中东地缘冲突再起,霍尔木兹海峡再度关闭,国际油价低位反弹,同时纯苯在主港库存持续低位以及美调油需求改善支撑下强势反弹,叠加苯乙烯供应量超预期环比减少以及下游逢低补货、出口成交频传等因素托举,苯乙烯市场开启低位反弹行情。8月份虽然大宗共振力转弱,但得益于装置检修、出口增加、部分装置重启推迟共同造就的低开工、低库存的强势基本面支撑,8月20日纸货进入交割期,市场补空需求积极,进一步推高了苯乙烯价格重心。9月份国际油价阶段性走高、主港库存降至五年低位以及出口良好等方面释放助力,原料苯乙烯价格继续震荡上行。江苏苯乙烯市场三季度均价为9144.02元/吨,环比下跌2.03%,同比上涨25.45%。
EPS与原料苯乙烯的联动性保持高位水平,三季度EPS价格跟随成本震荡上涨,但两者价差整体处于收缩状态。虽然买涨情绪刺激买盘阶段性入市,但由于需求回暖不及预期以及高价认可度难以同步提升等因素所累,EPS价格涨幅难以同步原料苯乙烯,致使行业盈利水平不断承压,甚至8-9月份行业处于阶段性亏损状态。据卓创资讯监测数据显示,截至9月30日,EPS普通料三季度平均理论毛利在-5.38元/吨,环比减少101.86%,同比增加22.91%。
供应同比减少 市场供应压力阶段性降温
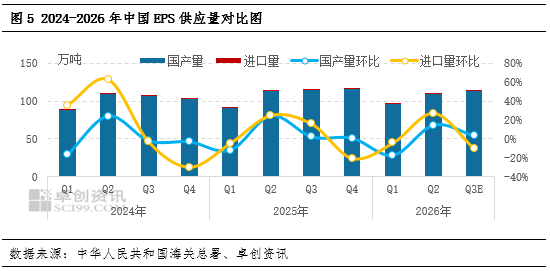
三季度国内EPS行业总供应量预计环比增加2.99%,同比减少2.06%,整体供应基本正常,但部分企业部分规格阶段性呈现结构性库存低位。7月份虽然部分EPS装置受天气等因素出现降负甚至短停,但买涨情绪刺激买盘阶段性入市补库增仓,叠加部分前期停产装置复工且稳定产出等因素推动,企业生产积极性提升,行业整体供应量环比增加9.4%。8-9月份在台风天气、部分原料供应不稳定、需求回暖不及预期、节日效应及盈利承压等因素扰动下,部分装置降负甚至短停,供应量再现呈现收缩趋势。
需求旺季表现不及预期 对价格持续助推乏力
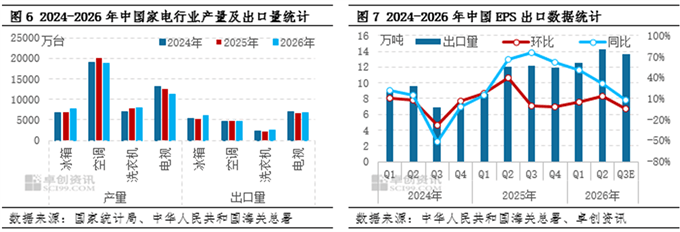
三季度国内EPS市场需求迎来金九银十,且买涨情绪刺激买盘阶段性入市跟进,但需求整体表现不及预期,叠加买盘对高价抵触情绪日渐升温等因素,整体需求端对价格持续助力不足。7-8月份,EPS市场下游需求处于季节性淡季,但价格低位反弹过程中,买涨情绪刺激些许买盘入市补库增仓,新单成交阶段性放量,市场交投活跃度提升。随着金九来临,市场需求渐入季节性旺季,但整体表现呈现旺季不旺的现象,叠加价格涨至相对高位后,买盘高价批量接货意愿不断降温,追高日趋谨慎,新单成交持续放量频频承压。出口市场方面,受供需改善不及预期、国内产能过剩、海外需求依然存在韧性等因素影响,企业积极寻求海外市场,三季度中国EPS出口总量预计同比增加12.47%。
四季度国内EPS市场成本重心或前高后低,叠加供需结构存在由强转弱预期等因素,EPS市场价格或存在冲高后回落风险。
主原料或前高后低EPS成本释放趋势指引力
四季度上游苯乙烯市场价格重心或前高后低,对EPS市场形成趋势指引作用。10月份原料苯乙烯预计供减需增,主港低库存对市场仍存底部支撑,苯乙烯或形成抗跌性,不乏高位波动的趋势,难有明显深跌。11月随着检修装置回归,产量或继续增多,而下游消费有望继续边际改善,但供应增量将超消费增量,主港或转累库,施压价格重心下移。12月检修装置较少,且随着利润修复后,苯乙烯行业开工有望提升,产量或环比小增;下游或冲刺年度生产指标,消费也有增加预期,但供需差或正值走扩,继续施压价格走低。
供需存在转弱预期 对价格难有持续性助力
从供需端来看,四季度供需结构转弱预期较强,对价格难以形成持续有效托举作用。首先,四季度约有70万吨新产能规划投料,供应基数继续增加,EPS行业产量预计环比增加1.83%,同比减少0.77%,整体供应或倾向于宽松格局,对价格难以形成有效助力。其次,价格涨至当前价位,买盘对高价抵触情绪较浓,成本传导承压,虽然处于传统银十,但下游需求放量或难及预期。再次,进入11-12月份,随着常温降至零度以下,北方建筑保温市场需求将渐入季节性淡季,用量处于持续收缩阶段,整体消费重心将逐步向南移动,区域竞争压力升温。
综合来看,四季度,上游苯乙烯市场不乏前高后低的可能,成本或形成趋势指引力。EPS行业供需结构亦有转弱预期,难以对价格形成持续有效助力。另外,价格涨至高位后,买盘对高价认可度不足,或令市场交投活跃度提持续提升存在压力,各方参与者博弈信心恢复不畅。