三季度MTBE价格宽幅上涨 四季度预计先涨后跌
【导语】2026年三季度国内MTBE价格宽幅上涨,主要受原油、成本以及供需面的共同影响;2026年四季度国内MTBE市场在成本面和供需面的博弈下预计价格以先涨后跌走势为主、均价或高于三季度。
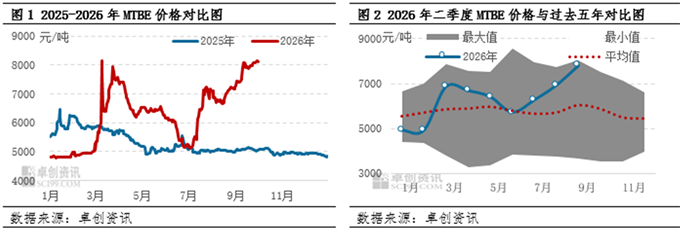
2026年三季度国内MTBE价格整体呈现震荡上涨趋势,主要受原油、成本以及供需面的共同影响。2026年三季度MTBE季度均价在7007元/吨,环比上涨11.44%,同比上涨38.79%,季度内月均价在历史五年当中均处于偏高水平。2026年三季度中东局势表现反复,国际油价在市场业者的担忧情绪中震荡走高,一方面带动MTBE生产成本持续升高,另一方面原油供应不稳导致海外油品供应收紧,对于成品油以及MTBE等汽油原料的需求均呈现增加趋势,国内MTBE出口氛围表现尚可,主力工厂多执行出口订单下国内MTBE现货流通量收紧,国内仍有刚需下MTBE厂家整体出货顺畅,价格宽幅上涨。2026年三季度MTBE价格高点出现在9月29日8157元/吨,低点出现在7月3日5104元/吨,三季度价格振幅3053元/吨。
三季度供应量持续增加 但受成本支撑价格宽幅上涨
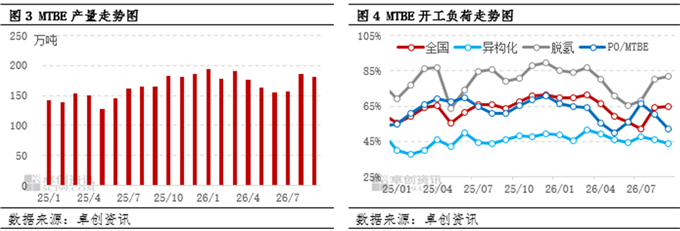
卓创资讯数据显示2026年三季度国内MTBE产量为524.82万吨,环比增加6.31%,同比增加6.95%。2026年三季度国内MTBE新增产能78万吨,无淘汰产能,产能规模进一步扩大。2026年三季度国内MTBE装置样本企业平均开工负荷为60.36%,环比2026年二季度下降0.25个百分点;同比下降4.90个百分点。虽然行业开工负荷下降,但受产能基数扩大的影响,三季度国内MTBE产量环比增加。受地缘因素的影响,同期原油、液化气以及甲醇等产品价格均有明显上涨,成本支撑下国内MTBE价格整体也呈现上涨趋势。
需求微幅增加 但成本带动下价格宽幅上涨
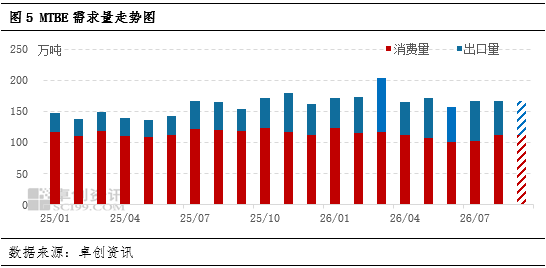
卓创资讯预计2026年三季度国内MTBE需求量为501.14万吨,预计环比微幅增加1.54%,同比预计增加2.75%。2026年三季度国内MTBE产量增幅明显大于需求,但受原油和生产成本明显上涨以及MTBE出口量增加的带动,MTE价格整体呈现上涨趋势。根据卓创资讯预估,2026年三季度国内MTBE消费量在325.59万吨(二季度消费量为320.55万吨),环比预计微幅增加1.57%,同比预计减少9.42%。其中,2026年三季度国内MTBE出口量预计在175.55万吨左右,预计环比小幅增加1.49%,预计同比增加27.53%。内需方面,三季度国内汽油产量环比小幅增加,再加上这一时期MTBE调油性价比优于竞品使得其在汽油中添加比例略有提升,国内MTBE消费量较2026年二季度略有增加。
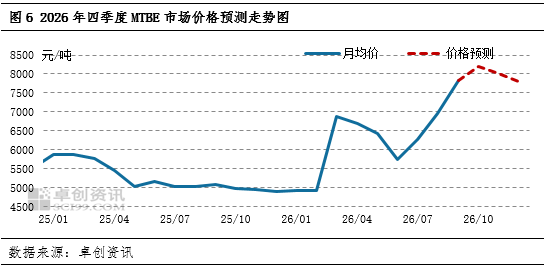
四季度影响MTBE价格的主要驱动因素预计以成本为主,市场在供需面和成本当中寻求新的平衡点,预计价格以先涨后跌走势为主。
地缘扰动 四季度原油价格走势仍存变数
四季度来看,影响原油价格走势的主要因素依然集中在中东地缘与海峡局势、波斯湾产油国产出情况、欧佩克+产量政策、美国季节性需求以及美联储货币政策等方面。其中,中东地缘与海峡局势依然是影响油市最主要的核心因素。基于美伊核心分歧难以弥合、双方僵持博弈且海峡低通航,沙特管道恢复,供应短缺边际缓和,叠加美国石油累库、美联储加息等,预计2026年四季度原油价格或呈现偏强运行后下跌行情。美国中期选举之前,油市或维持高位、高波动行情;若后续局势缓和,年底油价或明显回落。虽然2026年四季度MTBE供需预计会呈现偏弱态势,但受原油偏高运行以及所带来的成本高位的影响,预计四季度国内MTBE均价会高于三季度。
新增产能释放 供应端仍存在一定压力
2026年四季度国内预计仍有多套新建MTBE装置计划投产,预计投产产能108万吨。新增产能释放所带来的供应增加预期将会继续冲击国内市场。受地缘局势的影响,四季度进口液化气资源量预计仍会处于偏紧态势,考虑到国内炼厂多有降幅举动,液化气产出也有下降预期,国内MTBE工厂原料供应预计持续紧张,不排除有装置选择降负或者停工,预计国内MTBE产量较三季度小幅减少,不过受产能基数扩大以及下游需求转弱的影响,MTBE供应端预计会偏向适度宽松。
需求面临下降困境 预计MTBE价格先涨后跌
需求方面来看,受新能源汽车的替代作用,国内汽油消费量持续减弱;炼厂方面,受原油价格高位的影响,炼厂炼油利润进一步承压,炼厂开工负荷存在下降预期,整体来看四季度MTBE消费量会低于三季度。而MTBE出口方面,随着海外汽油消费旺季接近尾声,出口订单预计也会呈现小幅减弱趋势。卓创资讯预计2026年四季度国内MTBE出口量在165万吨,叠加国内消费量进一步减弱的预期,预计供应端压力将会逐渐凸显。
综合来看,2026年四季度国内MTBE市场来自供应端的压力将会有所扩大,需求方面则会进一步转弱,不过在成本面和供需面的博弈当中预计市场会逐渐寻求新的平衡点,因此卓创资讯预计四季度MTBE价格或以先涨后跌走势为主,均价高于三季度。预计10-12月均价或分别在8200、8000元/吨和7800元/吨。