MPOB 9月报告解读:库存升至历史高位,棕榈油价格上行承压
【导语】10月12日,马来西亚棕榈油总署(MPOB)发布2026年9月棕榈油供需报告。数据显示,当月马棕产量增幅及出口降幅环比上月均有扩大,月末累库幅度扩大,报告利空。10月产量有望继续增加,基本面延续宽松格局,对价格形成持续压制。然而印度补库需求、厄尔尼诺减产等预期为市场提供坚实底部支撑,10月价格或区间波动,均价环比下跌。
库存高于市场预期,报告影响偏空
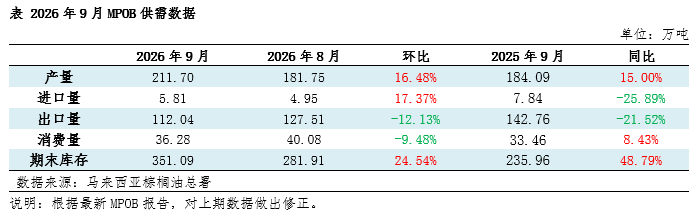
马来西亚棕榈油总署(MPOB)发布的9月供需报告利空。数据显示,当月产量为211.70万吨(环比+16.48%),出口量为112.04万吨(环比-12.13%),国内消费为36.28万吨(环比-9.48%),月末库存增至351.09万吨(环比+24.54%)。与市场此前预估数据相比,产量略高于预期,出口略低于预期,导致期末库存高于市场预期值,报告利空棕榈油市场。
马棕宽幅增产,宽松格局持续
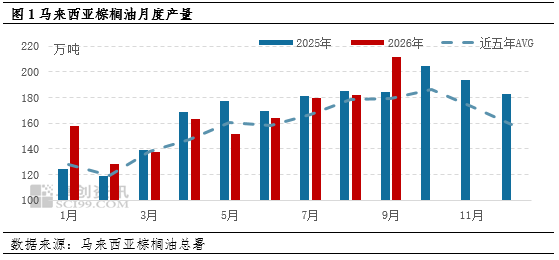
9月马来西亚棕榈油产量大幅增长,供应端压力进一步凸显。据MPOB数据,2026年9月马来西亚棕榈油产量达211.70万吨,环比增长16.48%,同比增长15.0%,略高于市场预期值上限,对价格影响偏空。9月马棕延续增产趋势,鲜果串单产及出油率均有提升:全国平均单产为1.88吨/公顷,较上月增长19.75%;平均出油率为20.26%,环比提升0.25个百分点。分产区看,各主产地环比均有增长,其中马来半岛产量115.21万吨,环比增长10.86%;沙捞越地区产量50.71万吨,环比增长15.46%;沙巴地区产量45.78万吨,环比增长35%。累计来看,截至2026年9月,马来西亚棕榈油总产量达1475.1万吨,同比增长1.92%,年内整体供应宽松,供应端压力持续存在。
9月出口环比下滑,利空价格
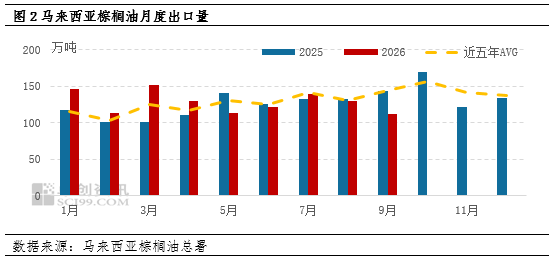
9月马来西亚棕榈油出口表现疲弱。当月出口量为112.04万吨,环比下降12.13%,同比下降21.52%,略低于市场预期值下限。船运机构高频数据显示,月内马棕出口持续低迷,月末降幅进一步扩大。9月印度对棕榈油进口量虽有增加,但市场对10月印尼出口关税存在上调预期,采购集中提前至9月完成,抢占马来西亚出口份额,导致马棕出口量明显下滑。累计来看,截至2026年9月,马来西亚棕榈油累计出口1153万吨,同比增长4.59%。
马棕宽幅累库,压制价格
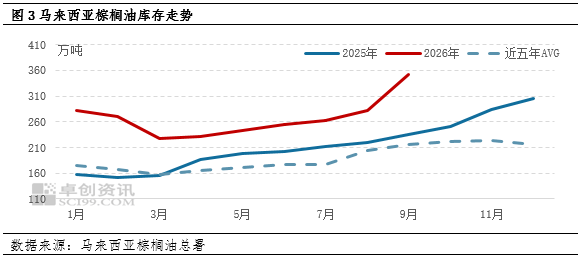
截至9月底,马来西亚棕榈油库存攀升至351.09万吨,较上月增加约70万吨,环比增长24.54%,同比上升48.79%,远高于近五年同期平均水平。此前市场机构普遍预测期末库存为337万—345万吨,实际数据高于预期,利空棕榈油价格。当前产量仍处于季节性增产周期,10月产量有望继续增长;马棕出口虽有增长预期,但难以覆盖产量增幅,对价格形成持续压制。
供应宽松压制近月,减产预期支撑远月
基本面宽松格局持续施压。供应方面,当前马来西亚产量拐点尚未出现,10月处于棕榈油传统增产周期,过去17年10月中,有11次录得增产,增产年份的中位环比增幅约为5.13%。今年高频数据显示10月上旬马棕产量环比增长2.08%,10月产量有望继续延续210万吨以上水平,供应压力持续施压市场。不过,需求端或迎来提振:随着印尼上调10月出口关税,部分需求或转向马来西亚,带动马棕出口增加。同时,地缘局势导致黑海运输受阻,当前印度市场棕榈油具备性价比,近期补库需求仍存。船运机构数据显示,10月前10日马来西亚出口量环比上月同期增长33.7%-37.7%。按当前数据推算,10月马棕出口或将超160万吨,外加马来本国额外消费35万吨左右,仍难以覆盖产量增量。10月马棕或延续累库态势,库存有望增至365万吨以上,棕榈油价格或继续承压。
国内方面,进口套盘利润仍存,近月供应压力较为显著。据统计,四季度到港量或达70万吨,而需求端承接力度不足,港口库存或将继续累积,现货基差随之承压,对价格形成利空。
宏观与减产预期共振,对棕榈油市场形成较强支撑。近期国际油价波动较大,但在低库存背景下整体维持偏强看待。此外,10月NOAA最新报告显示厄尔尼诺仍在持续增强,GAPKI已将2027年棕榈油产量下调200万吨,降幅达3.7%,远期减产预期仍存。
综合来看,10月份棕榈油市场基本面压力短期仍将令价格承压,但外部市场及天气带来的远期减产预期又存在较强支撑。预计10月价格或延续区间内波动,但均价环比9月下跌,若马棕出现产量拐点,或将给棕榈油价格带来上行动力。全国24度棕榈油均价预计为9430元/吨,环比下跌2.83%。