高盛判断俄柴油增量仅能短暂缓和市场,成品油紧缺格局或将持续至 2027 年,高位裂解价差托底原油。ING则提醒,波斯湾原油若维持流通,油价上行空间受限,油价继续涨则多头性价比偏弱,需防范美国政策突发干预。
周二(10月13日)油价自高位小幅回落,前一交易日WTI期货主力油价曾涨破94美元,目前交投于92.14。
交易员正在权衡俄罗斯柴油供给增加带来的边际宽松,同时持续评估西亚能源基础设施与海上航运的潜在风险。
尽管胡塞袭击、霍尔木兹袭船事件仍在持续,但市场下调了海峡全面断供的极端尾部概率,叠加美俄柴油协议带来成品油供给预期,前期积累的地缘风险溢价出现回吐,促成本轮回调。
但底层基本面并未反转,全球低库存、柴油结构性紧平衡依旧为油价提供底部支撑。
霍尔木兹海峡作为全球能源咽喉,近期多次发生商船遇袭,UKMTO持续发布高危航行警告。受风险冲击,大量空载VLCC选择规避波斯湾,富查伊拉港原油转运体系效率下降,海湾原油外运运力持续承压。
海湾航线战争险保费、油轮运费大幅飙升。
欧佩克+在利雅得会议上指出,当前航运与保险成本已升至历史高位,部分航次运输开支甚至超过原油货值的三分之一。
高昂的物流成本沿产业链传导,同步加重产油国与炼厂负担,推升全球通胀。
卡塔尔最新原油OSP大幅贴水(本地运送上船时的油价大幅跌价),也正是产油国为对冲海峡风险、争夺亚洲长协客户的销售让利,炼厂到岸实际成本并未明显下降。
全球商业原油库存处于低位,缓冲安全垫薄弱,一旦航道或设施受损,油价向上弹性会显著放大。
沙特正加快管线多元化建设,计划中长期将管道出口能力提升至1000万桶/日,降低对霍尔木兹海峡的依赖,但该产能属于中长期规划,无法解决短期地缘冲击。
相较于原油,柴油市场结构性紧缺是支撑油价的关键。
高盛分析师Eamonn Sheridan认为,本轮能源冲击中柴油压力最大。
俄罗斯新增柴油供给只能带来短暂缓解,难以彻底扭转全球中间馏分油紧平衡;
该行测算,若欧洲释放5000万桶战略储备,可令美湾与欧洲批发柴油价格下降11美元/桶,但该情景仅为模拟假设,尚未落地。
高盛判断成品油紧张格局大概率延续至2027年,高位裂解价差将支撑炼厂开工与原油采购需求。
ING策略师Warren Patterson与Ewa Manthey补充,当前市场同时交易两条主线:中东航道风险利多油价,但美俄柴油协议、俄乌能源停火预期压制成品油裂解利润。
即便中东冲突持续,若波斯湾原油保持正常流动,油价上行空间受限;布伦特站上100美元/桶后,多头风险回报比变差,还需要警惕美国政策干预带来的波动。
10月11日利雅得IEF部长级会议与次日OPEC+JMMC边会同步举行。
IEF作为产油国与消费国对话平台,警示航道安全危机与航运成本上涨风险;OPEC+下调2026年原油需求增长预期,从年初140万桶/日降至40万桶/日,反映高油价抑制需求。
IMF:基准情景下霍尔木兹海峡2027年恢复通航;冲突恶化情景,2027年一季度油价冲高至130美元/桶,拖累全球经济、抬升通胀。
高盛:下行情景假设波斯湾产量修复,2027年布伦特或回落至60美元/桶;一旦冲突升级,油价将重新反弹。
EIA:判断伊朗不会主动彻底封锁海峡,因原油出口是其财政核心,部分成品油紧张周期或延续至2028年。
整体来看,低库存、高航运成本、柴油紧平衡共同构成油价的基本面支撑,期现价差持续定价霍尔木兹航道中断的尾部风险。
本文仍然还是维持之前对油价的判断,虽然近期多机构对油价发出预警,但是仍然是涨多了美国会干预,跌多了伊朗会下场的震荡格局未变。
本轮回调本质是俄柴油供给预期带来边际宽松,市场回吐部分极端地缘溢价。未来若袭击频次回落,期现价差将继续收敛;一旦冲突再度升级,现货端风险溢价将快速反弹。
机构共识在于,近月交易即时航道风险、远月交易2027年航道修复预期;分歧集中在尾部上行风险的权重判断,IMF、高盛更看重航道中断带来的巨大油价弹性,ING等机构则更关注新增成品油供给对裂解价差的压制。
OPEC+产量政策可以调节供需,但无法消除地缘航道风险。
研判行情重点跟踪几类信号:霍尔木兹海峡油轮通行、VLCC运费与战争险保费、富查伊拉转运活跃度;原油期现价差、柴油裂解价差;全球商业原油库存;
以及胡塞袭击、海峡袭船、美伊外交动态等地缘事件。
技术面:油价依然维持区间震荡,但5、10日线均开始走出多头,油价有突破的可能。
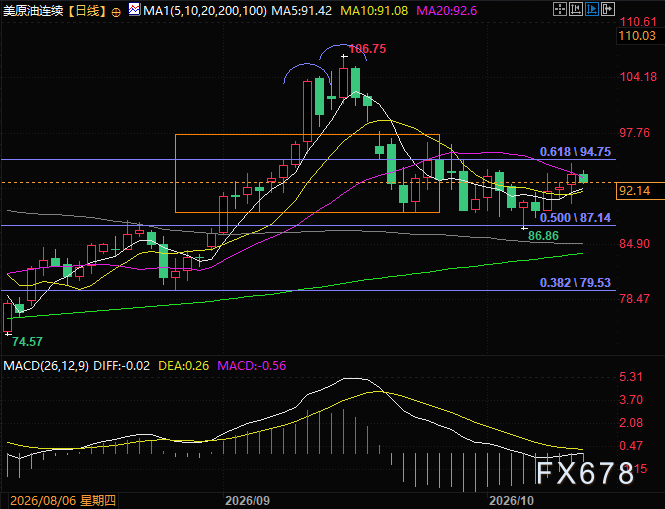
(WTI原油主力连续日线图,来源:易汇通)
北京时间16:45,WTI原油主力连续日线图现报92.17美元/桶。