【再生聚酯】加工价差分化,拆解再生中空与再生普纤利润差异根源
再生中空持续亏损,再生普纤利润相对可控
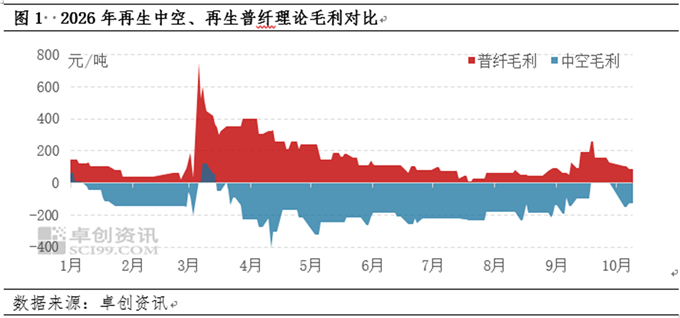
从理论加工利润来看,再生中空和再生普纤两者的毛利存显著差异。从图中可见,再生中空理论利润长期处于亏损状态,截至9月底,平均亏损160元/吨,虽然出现了阶段性好转,亏损有所收窄,但加工价差始终偏低,企业经营压力持续存在。反观再生普纤,利润虽随市场波动阶段性压缩,但依托灵活的原料搭配,整体利润空间尚可维持,截至9月底,平均盈利149元/吨,盈利韧性明显强于再生中空。
原料结构不同,是盈利分化的底层原因
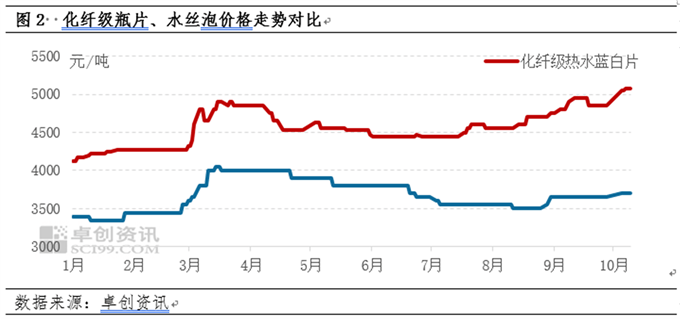
再生中空生产对原料要求相对严苛,主要依赖化纤级再生PET瓶片,对原料色泽、洁净度指标要求高,原料来源相对单一,可替代选择较少,且化纤级再生PET热水蓝白重心目前在5075元/吨附近,较年初上涨950元/吨,导致再生中空企业原料成本抬升明显。而再生普纤生产原料选择更为多元,可搭配白布泡、水丝泡、化纤级瓶片等多种回收原料。其中白布泡、水丝泡等泡料价格没有出现类似瓶片的持续上涨行情,现阶段水丝泡重心在3700元/吨附近,较年初仅涨300元/吨,厂家可以根据不同原料价差灵活调整配方,对冲成本上涨压力,整体原料成本更易管控。
化纤级瓶片供给偏强,进一步放大两者盈利差距
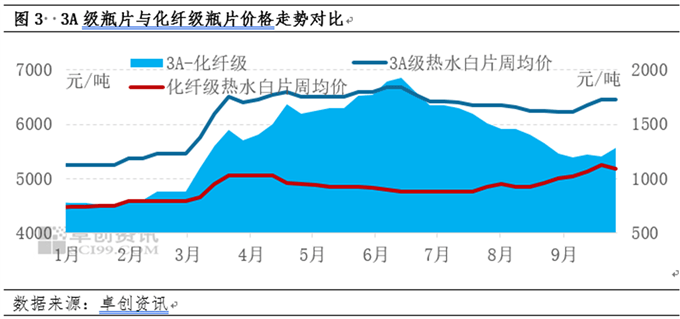
化纤级瓶片价格持续偏强,是拖累再生中空盈利的关键因素。国际油价高位带动新料聚酯瓶片、聚酯切片上行,下游替代需求增加,推动3A级、片材级高端再生PET瓶片价格走高。以3A级瓶片为例,其周均价持续处于高位,与化纤级热水白片周均价差多数时间价差在1000元/吨以上,甚至长时间在1500元/吨以上。3A级瓶片与化纤级瓶片具有高价差,同时获得高利润,大量优质回收毛料优先流向利润更高的3A、片材领域,直接造成化纤级瓶片货源难以放量,供给持续偏紧。
再生中空原料高度绑定化纤级瓶片,成本上行压力难以转移;而再生普纤不依赖单一瓶片原料,可切换泡料进行生产,有效规避瓶片涨价冲击,因此能够维持相对较好的利润水平。
综上,再生中空与再生普纤利润分化,本质是原料结构差异叠加再生PET原料品级分流共同作用的结果。再生中空原料单一且刚需化纤级瓶片,受高端料抢占货源影响,成本持续承压;再生普纤依托多元化原料配方,可灵活切换低成本泡料,对冲原料涨价风险,盈利韧性更强。后续来看,由于天气转凉,毛瓶供应量呈现减少趋势,而高品质瓶片价格高位背景下,化纤级瓶片货源难以增加,因此再生中空行业或将仍维持低加工差,难以实现扭亏为盈。