棕榈系脂肪酸:9月整体坚挺,10月或分化运行
【导语】9月初棕榈油因天气预期走强,但MPOB报告落地后近端压力凸显,叠加原油转弱,价格自高位回落;国庆期间高库存预期与宏观利多交织,市场先跌后小幅反弹。成本端驱动“近弱远强”,脂肪酸品种走势分化:硬脂酸供需僵持、偏弱补跌,棕榈酸稳中偏强。预计10月中下旬硬脂酸延续弱势、棕榈酸稳中上探。
棕榈油市场高位回落,脂肪酸成本端拖累市场气氛
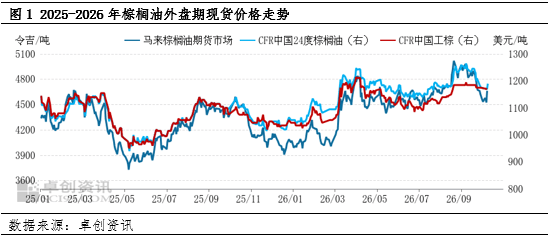
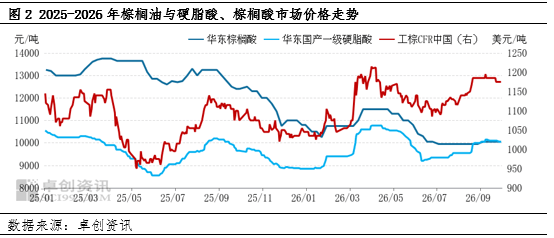
9月初,棕榈油市场因天气预期提振而坚挺上扬,但10日MPOB报告落地后,近端压力凸显叠加原油转弱,棕榈油市场高位回落。截至9月30日,CFR中国44度工棕市场商谈在1170-1180美元/吨,较月初高点下跌20美元/吨或1.67%;张家港52度工棕市场商谈在8630元/吨,较月初高价下跌800元/吨或8.53%。
国庆假期期间,市场预计9月马棕库存升至330-340万吨高位,基本面压力增加;但宏观面影响转多,美联储10月加息预期降温,且中东局势再度升级带动原油转涨。棕榈油市场先跌后小幅反弹,但反弹幅度有限。截至10月9日,CFR中国44度工棕市场商谈在1165-1175美元/吨,张家港52度工棕市场基差报盘P2701-900/1000元/吨,参考8640-8740元/吨。由图1可以看出,工棕外盘由于交易偏淡,价格波动幅度也受限。对于习惯采购氢化油或工棕外盘的脂肪酸工厂来说,外盘波动有限致使其理论成本压力未明显变化,但国内工棕价格随盘显著下跌,实际上为脂肪酸工厂提供了原料替代的选择方案。
硬脂酸:供需僵持,价格松动有限
9月上旬,原料棕榈油走强时,硬脂酸成本端有提振,且供应偏紧,商家报盘跟随挺价,但成交匮乏、有价无市。市场最高涨至10000-10300元/吨。中下旬,棕榈油价格高位回落,但工棕外盘价格变化有限,且硬脂酸内外供应紧张态势未缓解,即使下游需求不佳,硬脂酸商家也无明显让利刺激出货意向,仅高价报盘缓慢减少,低价较为坚挺。截至9月30日,华东国产一级硬脂酸价格主流在10000-10100元/吨,较月初高价仅跌100元/吨或0.99%。
假期归来,原料反弹幅度有限,而硬脂酸工厂库存不同程度累积,市场主要进行补跌。但下游仍有库存可消耗,入市商谈意向不高,供需仍显僵持,价格跌幅有限。截至10月9日,华东国产一级硬脂酸价格主流在9800-10000元/吨,较节前下跌150元/吨或1.49%。
棕榈酸:低价难寻,重心小幅上移
棕榈酸市场气氛变化有限,但近几月脂肪粉价格重心由此前的9000元/吨以下上移至9600-9800元/吨,对棕榈酸价格提供一定支撑,市场低价逐步难寻。截至10月9日,华东棕榈酸价格在10000-10500元/吨区间商谈,较前期上涨200元/吨或1.99%。
后市:分化延续,波动空间有限
10月,原料端拖累或逐步放缓,但提振有限,脂肪酸基本面压力不大,市场或维持窄幅波动。
原料端,盘面在“弱现实”和“强预期”之间反复切换,8月至9月上旬主逻辑为“强预期”,9月中下旬转向“弱现实”。具体来看这两张牌,强预期其实始终未改,虽然9月产地降雨较8月增多,但仍明显低于历史平均水平。总的来看,厄尔尼诺强度仍在提升,产地特别是印尼干旱持续,只是减产预期的兑现仍需要时间。而弱现实方面,当前市场普遍等待MPOB报告对330万吨以上高库存的验证,不论实际累库幅度如何,报告大概率影响利空。但当前高频数据显示10月前5日马棕产量小幅缩减,而近期中国和印度择低补库也带动产地出口改善,10月前10日马棕出口环比增加,所以市场也需做好利空出尽的准备,10-11月库存拐点也将引领价格拐点的出现。所以,脂肪酸成本端驱动仍呈现“近弱远强”格局。
基本面,硬脂酸市场仍需补跌来撬动下游补货意向,但因个别工厂原料供应仍偏紧,10月供应难显著放量,商家在出货压力仍可控的背景下报盘难主动大幅让利,需继续等待实单商谈打开下跌空间。相较之下,硬脂酸外盘已提前下跌,截至10月9日当周,CFR中国硬脂酸外盘在1230-1260美元/吨,较节前下跌40美元/吨,而这基本可视作国内硬脂酸市场补跌的目标价位。而棕榈酸由于已处于近两年低位,价格难跌,且硬脂酸弱势需要其作为跷跷板产品进行利润平衡,市场存在稳中上探可能。
综合来看,10月中下旬脂肪酸市场难现单边行情,硬脂酸将偏弱运行,棕榈酸则有望稳中偏强,品种间分化格局或延续。在具体价格上,华东国产一级硬脂酸市场或在9600-10000元/吨、棕榈酸市场或在10000-10500元/吨区间运行为主。