成本高压叠加供应支撑 二氯甲烷价格连续上涨
【导语】9月份以来,原料甲醇价格进一步上涨,甲烷氯化物企业整体压力凸显,降负情况明显增多,行业开工负荷降至6成附近的近年低位水平,有效改善市场供求关系,推动二氯甲烷价格涨至3月以来的次高点,且有望刷新年内新高。
二氯甲烷价格连续上涨
9月份以来,国内二氯甲烷市场连续上涨,价格已涨至3月以来的次高水平,截至10月10日,山东二氯甲烷散水价格至3150元/吨,较9月初价格上涨52.17%。9月下旬,伴随着原料甲醇的明显冲高,企业成本压力进一步加剧,行业整体开工不足7成,叠加节前备货需求支撑,行业社会库存不断下降,阶段供需错配明显,推动市场涨幅不断扩大。
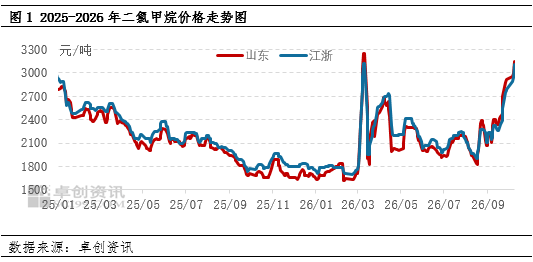
影响近期二氯甲烷市场价格波动的主要驱动逻辑在于成本承压与供应收缩形成利好支撑,社会库存下降,节后下游刚需释放,供需关系有效改善,推动行情连续上涨。
原料价格持续冲高,企业成本压力大。8月份以来主要原料甲醇价格明显上涨,且不断创下年内新高,价格已达到过去五年的最高点,截至稿前,山东市场价格至4228元/吨,较9月底初价格上涨1075元/吨,涨幅达34.01%。另一原料液氯价格至350元/吨,较9月初的倒贴价格上涨400元/吨。双原料价格同步上涨,企业月内成本理论增加850元/吨左右,同时联产产品三氯甲烷价格偏低,企业亏损明显,9月至今甲烷氯化物装置平均亏损达到195元/吨,影响整体开工积极性下降。
企业整体开工处于年内低点,供应收缩。受到成本高位影响,企业开工水平明显下滑,特别是山东地区主要企业金岭开工负荷不足4成,鲁西负荷阶段降至3成左右,锦亿装置降负运行,9月甲烷氯化物行业开工负荷多在6成附近的近年低位水平,10月长假归来,阶段负荷不足6成,供应明显收缩,局部出现货源供应偏紧情况,企业限量销售,有效助力市场价格上涨。
社会库存下降,节后下游刚需释放。随着企业开工负荷下降,行业供应收缩,社会库存逐步下降,而生产企业低负荷运行背景下,十一长假期间整体累库压力不大,但商家及下游多数库存低位,节后存在明显的刚性补仓需求,节后随着市场交易恢复,刚需释放,市场成交热度逐步提升,企业端库存普遍降至低点,进一步凸显现货供应偏紧局面,推动市场涨幅扩大。
短期供应支撑强 继续上涨趋势稳固
从供应面来看,目前国内甲烷氯化物行业开工负荷低位,预期10月开工负荷小幅提升,但整体增量有限,11月份江苏富强装置存在大修计划,华泰装置存在检修预期,供应预期将保持偏低水平,仍将对市场存在一定的支撑。
需求端表现相对平淡,对行情上涨形成一定制约。核心下游R32需求整体一般,年末终端生产负荷提升空间有限,原料采购跟进刚需为主。溶剂类下游整体刚需平稳,终端企业成品订单持续偏弱,市场拿货节奏保守,同时出口端需求表现平淡,外单增量不足,整体需求面暂无明显利好提振,市场维持刚需补库、随用随采的节奏。
成本面支撑力度稳固,原料端对行情底部托底作用显著。液氯价格窄幅波动,整体变动有限,而核心原料甲醇价格持续高位运行,企业生产成本压力居高不下,行业整体盈利水平偏弱,成本端持续为市场价格提供有力支撑。
综合来看,现阶段甲烷氯化物行业利润空间持续承压,高位原料成本倒逼企业降负控量、挺价止损,有效缓解了行业过剩压力,支撑市场价格延续偏强上行态势。但需求端缺乏实质性回暖,终端对高价原料接受度偏弱,制约行情上涨幅度。整体来看,短期市场成本与供应支撑明确、涨价趋势稳固,但需求偏弱背景下,行情或涨幅受限,行业低利润状态短期难以明显改善。