乙二醇:9月港口库存继续下探 现货流动性紧张加剧
[导语] 2026年9月乙二醇国产量持续提升,但进口到货仍维持低位,乙二醇港口库存继续下降,现货流动性紧张状态再度加剧,推动9月乙二醇现货价格和基差进一步显走强。
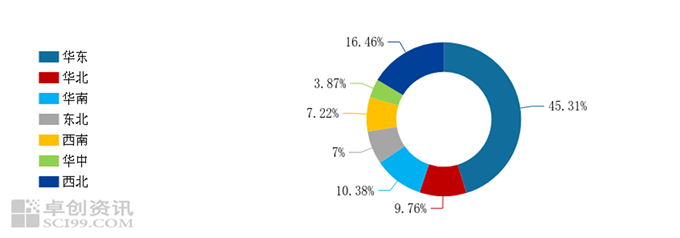
本月乙二醇产能基数在3257.2万吨。巴斯夫湛江83万吨/年乙二醇装置2026年1月初试车,2026年2月2日计入产能基数,中国乙二醇行业产能提升至3257.2万吨。从区域占比来看,华东地区仍为最主要生产地区,华东地区乙二醇产能占比在45.31%。
图1 乙二醇产能分布统计
数据来源:卓创资讯
利润回升带动装置集中增产 乙二醇产量进一步提升
9月,中国乙二醇产量预估值为184.49万吨。其中乙烯制乙二醇产量预估值为118.18万吨,合成气制乙二醇产量预估值为66.31万吨。8-9月伴随乙二醇价格持续走高,乙二醇利润进一步改善,特别是乙烯法乙二醇利润快速回升,带动国内工厂集中增产,乙烯法乙二醇产量持续增加。
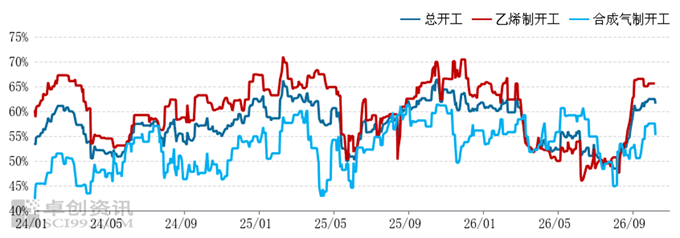
本月乙二醇行业平均开工负荷率60.84%,较前一期上升8.78个百分点。乙烯制乙二醇平均开工负荷率65.64%,较前一期上升12.70个百分点;合成气制乙二醇平均开工负荷率53.39%,较前一期上升2.70个百分点。
图2 乙二醇开工负荷率统计
数据来源:卓创资讯
9月乙二醇进口到货量仍然偏低 港口库存继续去化
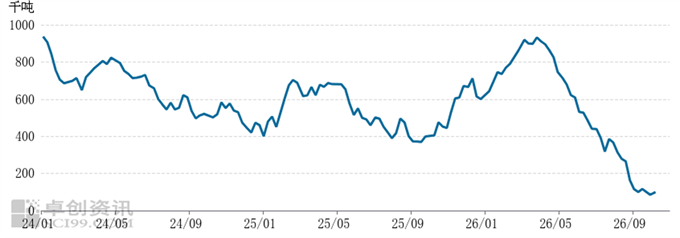
9月中国乙二醇华东港口平均库存水平在10.75万吨,月末库存在9.90万吨,较上月末下降6.42万吨。本月张家港主港日平均发货水平在3270吨附近。受中东冲突影响,8-9月中东地区乙二醇船货发运仍然较少,9月月内部分船货发出,但预计到港时间在10月,9月月内乙二醇进口到货维持低位,乙二醇港口库存继续小幅下探新低水平。
图3 乙二醇港口库存数据统计
数据来源:卓创资讯
下游聚酯开工维持低位 需求表现延续弱势
本月末聚酯开工负荷70.74%,较上月末下降1.62个百分点。进入9月,下游聚酯、织造以及终端纺织服装等环节进入“金九”传统旺季,但终端需求表现偏弱,织造环节开工旺季提升预期未能兑现,聚酯工厂为保证加工费和降低成品库存压力延续减产趋势。后续来看10-12月终端纺织服装行业仍将处于传统旺季,聚酯环节开工在国庆节后存回升预期,但现阶段终端需求弱势维持,预计聚酯开工提升空间相对有限。预估未来三个月聚酯产量分别为625万、640万、655万吨。
成本压力加大,9月末下游织造生产积极性下降。截至9月28日,江浙织造当日综合开机率为55.21%,较上个报告期下降5.45个百分点。
9月,成本持续攀升,坯布价格被动跟涨,但新订单落单放缓,“金九”需求恢复不及预期。月初,秋冬备货仅零星启动,原料涨价传导不畅,终端接受度低,坯布盈利承压,织造企业普遍按需补库、谨慎排产。出口方面,海外客户采购趋于谨慎,叠加海运费高企及人民币升值压力,少数外贸订单因成本抬升被取消。月中,成本继续攀升,坯布被动跟涨,梭织布中提花、剪花、磨毛布上涨约0.1元/米,涤塔夫、仿真丝、色丁上涨约0.05元/米,部分针织布陆续涨价,平板布涨幅约500元/吨。但涨价后成交量明显下降,部分企业依靠前期低价原料备货仍按原价销售。国内刚需逐步释放,秋冬面料有序出货;但受海运费上涨及产业链减产影响,出口量略有下降,新单议价困难,客户多担忧后续跌价风险。月末,成本冲高回落,坯布价格趋稳,下游按需补库,部分新单陆续落单,但按当前原料价格,加工费难以覆盖成本。织造企业订单多为短单、小单、快返单,缺少长单大单,开机率低位波动,成品库存缓慢累积,业者对“银十”普遍谨慎。出口订单局部回暖,新品打样开发略有增加,实单承接量小幅增长,整体呈打样增多、落单速度局部呈提升态势。
煤炭价格小幅走强 乙二醇煤制利润受价格上涨带动进一步走阔
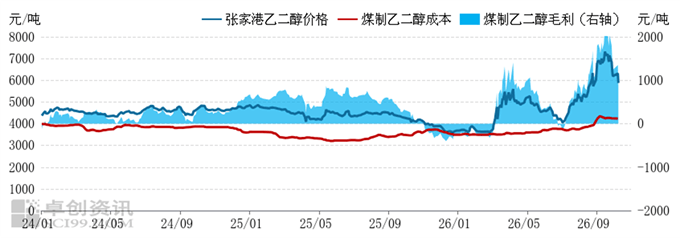
本月中国煤制乙二醇生产利润进一步上升。本月动力煤价格延续上涨走势,但月内乙二醇价格进一步上冲,带动煤制乙二醇利润持续改善。目前煤制乙二醇税后毛利在2054.87元/吨附近,较前一期上升858.41元/吨,幅度为71.75%。
图4 乙二醇利润数据统计
数据来源:卓创资讯
供需平衡分析:整体来看,10-12月乙二醇供需结构预计将由去库逐步转向累库。在8-9月霍尔木兹海峡尚未正式恢复通航,但9月月内波斯湾内发运船货逐步增加,后续乙二醇进口到货自10月开始预计将由一定回升,且现阶段乙二醇利润改善推动国内装置负荷集中提升,国产量增加明显,供应缺口被逐步弥补,预计四季度乙二醇供需结构将逐步转向累库。