智通财经APP获悉,摩根大通发布研报称,对中国基础材料板块年底前持建设性看法,因基本面仍具韧性,但市场预期偏弱。个股方面,该行将紫金黄金国际(02259)目标价由146港元升至165港元,维持“增持”评级;将山东黄金(01787)评级由“中性”降至“减持”,目标价由25港元降至15港元;紫金矿业(02899)为铜及金矿板块首选,评级“增持”、目标价50港元;江西铜业股份(00358)维持“增持”评级、目标价44港元;赣锋锂业(01772)维持“增持”、目标价由70港元降至40港元;天齐锂业(09696)维持“中性”、目标价由36港元降至25港元。
该行指,第三季迄今表现仍录得正回报约4%,但落后MSCI中国指数(升约8%),情绪受美联储不确定性、去风险及对2027年供需转弱的忧虑拖累。该行预期,受持续供应限制或中断、加息忧虑缓和,以及政策持续聚焦产能纪律,行业前景获更多支持。
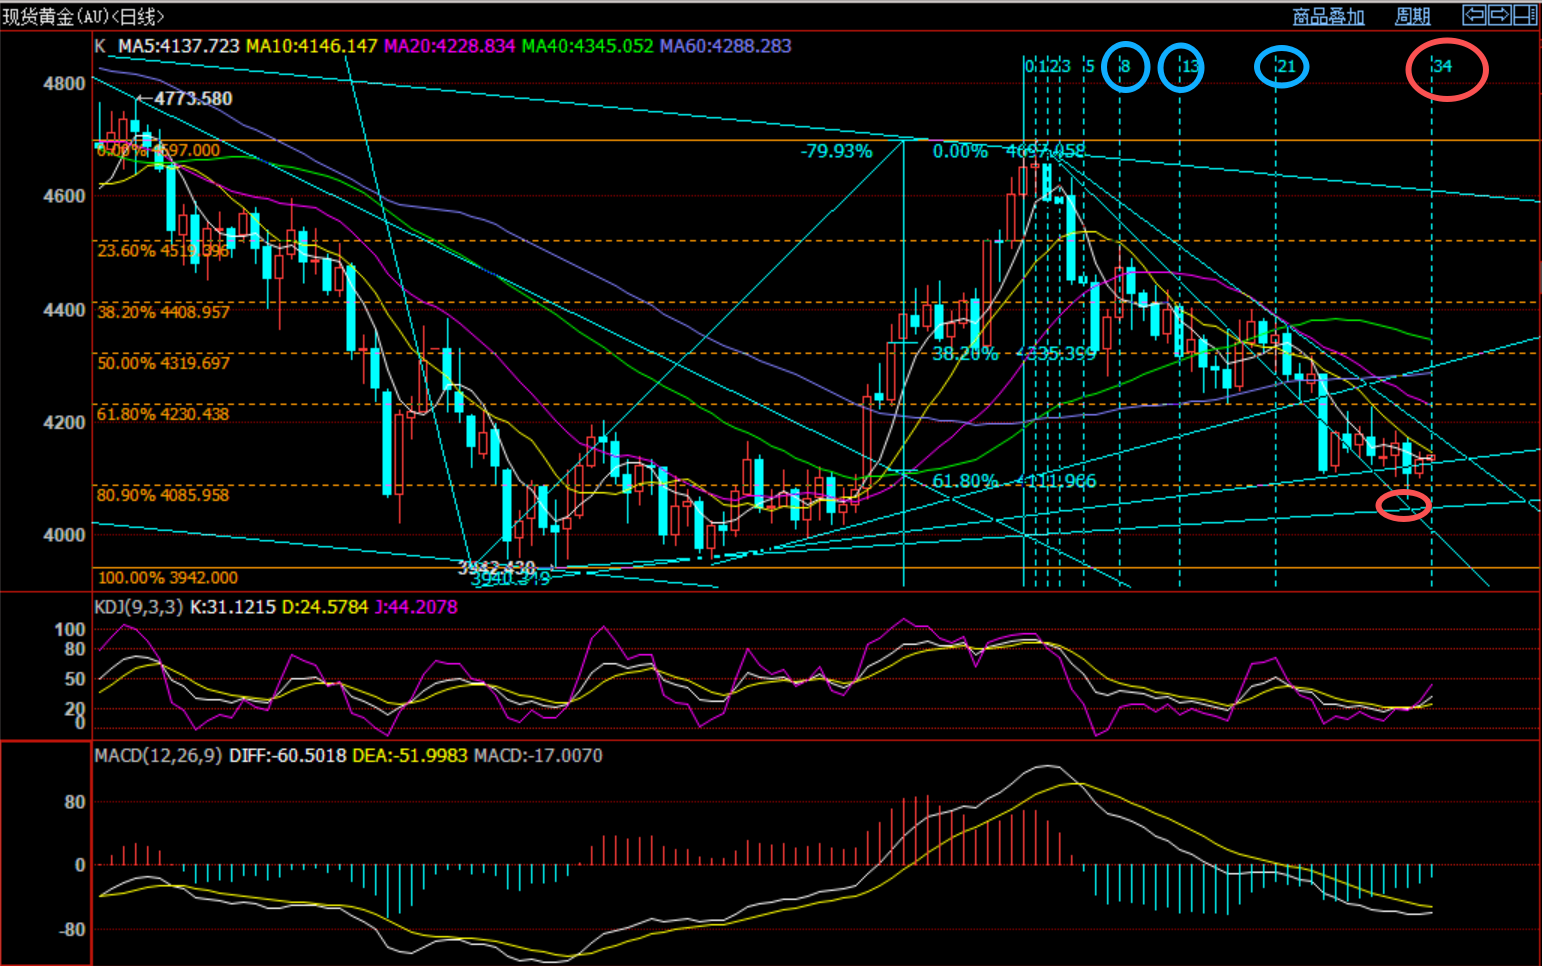
该行偏好铜,因盈利能见度及供应紧张程度较其他子板块更清晰。紫金矿业(02899)为铜及金矿板块首选,现估值相当于2027年预测市盈率约8倍(相对五年平均约11倍)。黄金方面,该行将山东黄金(01787)评级下调,因区域安全检查导致产量指引大幅下调,并预期影响延续至2027年。煤炭则仍属高煤价延续下的战术性机会。
该行预期,第三季按季盈利增长以煤为首、铜次之;铝利润或略为转差,锂盈利料因碳酸锂/锂辉石价格下跌而回落,钢铁则料处覆盖范围底部。板块喜好排序依次为铜>金>煤(战术)>锂>铝>钢。