成本推动,己内酰胺价格持续攀升高位
【导语】9月以来,己内酰胺市场价格持续冲高,较8月底涨幅超8%。本轮行情以成本驱动为主导。受中东局势持续扰动,原油价格突破100美元/桶,带动中石化纯苯挂牌价上行至9900元/吨,原料端成本支撑显著增强,自上而下拉动己内酰胺价格走高。短期来看,高价向下游传导阻力较大,但在高成本加持下,生产企业低价惜售。综合预判,短期己内酰胺市场易涨难跌,不过终端需求跟进不足,或将限制上涨空间。
己内酰胺价格持续冲高
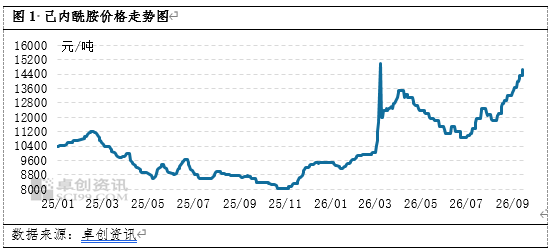
8月中下旬,己内酰胺开启一轮持续上涨行情;9月市场进一步冲高。截至9月15日,华东己内酰胺市场价14300元/吨,较8月底涨幅超8%。本轮价格上行,一方面得益于原料成本支撑增强;另一方面市场供需格局偏紧,双重因素共同助推行情走高。
价格冲高背后的驱动因素分析
首先,成本端强势抬升,构筑价格上行核心支撑。本轮己内酰胺涨价行情主导因素为上游原料成本持续攀升,自上而下形成刚性成本传导,筑牢价格底部支撑。
近期中东地缘局势反复波动、持续扰动全球能源市场,区域航运及原油供给稳定性受冲击,国际原油价格强势突破100美元/桶大关,能源端风险溢价持续释放。受原油、石脑油价格走高带动,国内芳烃产业链全线走强,纯苯市场开启快速拉涨模式。中石化纯苯挂牌价持续上调,从8月上旬的7350元/吨稳步攀升至9900元/吨,短期涨幅在35%附近,直接大幅抬高己内酰胺企业的生产成本。当前纯苯港口库存处于年内低位,现货供给弹性不足,原料价格高位坚挺、无明显回落迹象,己内酰胺生产企业成本压力持续加码。在高成本刚性约束下,行业整体生产成本线大幅上移,彻底扭转前期低价格局,厂家低价出货意愿彻底消退,普遍执行惜售挺价策略,为己内酰胺市场持续冲高提供了最核心、最坚实的支撑。
其次,供需格局偏紧进一步助推价格走高。在高成本托底的基础上,8-9月己内酰胺市场供需面持续偏紧,形成成本之外的第二重上涨动力,推动价格不断刷新年内高点。
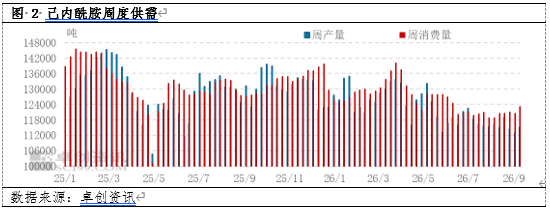
供应端方面,现货流通量持续偏紧。8月行业多套主力装置集中进入检修、降负周期,部分装置停车检修周期较长,导致行业整体开工负荷受限。然下游企业前期原料低位补库、工厂库存整体处于低位,市场可流通现货资源稀缺,行业现货缺口持续存在,工厂挺价心态浓厚,市场低价货源退市。即便9月行业开工率小幅回升,但整体供应宽松格局并未形成,难以对冲前期供应收缩带来的缺口。
需求端方面,传统“金九”纺织旺季逐步落地,下游PA6切片、锦纶纺丝等终端行业刚需采购稳步释放。下游企业为应对旺季生产及后续原料涨价预期,逢低补货、备货意愿提升,市场交投活跃度较8月上旬明显回暖,有效消化场内现货资源,形成刚需托市格局。虽然当前下游高价传导力度偏弱,终端成品涨价滞后于原料,企业利润承压,大幅追涨拿货意愿不足,一定程度上制约了己内酰胺涨幅,但刚需持续跟进有效支撑了市场价格高位坚挺,避免行情回落。
此外,市场情绪加持,放大上涨行情。除基本面因素外,市场看涨情绪进一步助力行情走高。原油、纯苯持续走强的趋势,带动化工市场整体看涨氛围浓厚。同时,行业低库存、现货偏紧的格局强化了市场看涨预期,进一步推动己内酰胺价格稳步冲高。
后市展望;成本端支撑仍偏强,给予己内酰胺价格一定利好支撑;但随着供应增量,供需偏紧格局逐渐缓解,加之下游终端市场对高价原料接受有限,抵触情绪升温,或抑制己内酰胺价格上行空间,预计短期内己内酰胺市场价格涨势受限,坚挺高位运行。
后市来看,原油、纯苯维持偏强运行,带动整个化工板块看涨氛围浓厚,成本支撑作用仍较强,给予价格一定支撑。虽然行业整体处于低库存水平,但随着行业开工水平提升,己内酰胺供应存增量,偏紧格局逐步缓解;但向下游传导环节遇阻,当前下游PA6切片、锦纶行业面对高位原料,成本转嫁至终端阻力较大,下游追高拿货能力有限,需求跟进力度不足或将压制上行幅度。综合判断,短期己内酰胺市场易涨难跌,整体维持高位偏强运行,但大幅冲高动能有限。