己二酸:成本支撑,价格上涨
【导语】在成本强支撑与终端需求偏弱现实的相互博弈,己二酸各地商家心态普遍谨慎。市场商谈刚需为主,近期行情走势或保持偏强运行。
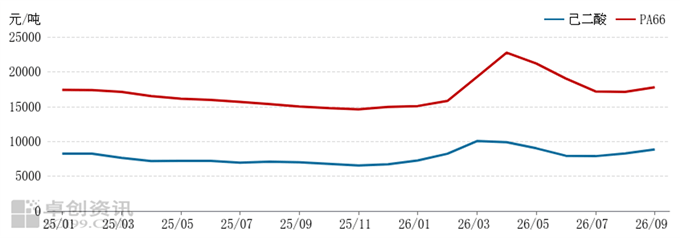
进入9月,随着国际原油价格持续走高,成本端支撑逐步显现;与此同时作为己二酸主要下游,其PA66工厂利润持续承压,价格亦跟随原料端走高。截至9月11日,华东市场为例,己二酸商谈均值9250元/吨,较上月均值高6.88%,较去年同期均值高15.62%。
图1 2025-2026年己二酸与PA66价格走势对比图
数据来源:卓创资讯
主力下游PA66价格走高
PA66价格重心跟随原料端走高。随着成本上移信号逐步明朗,下游改性工厂及贸易商对后市PA66继续跟涨的担忧有所升温。整体看PA66市场询盘及成交气氛较上月好转,进一步强化了市场的上行氛围。不过,随着价格的持续上涨,下游终端对高价PA66采买多以刚需为主,用户的谨慎采购的态度在一定程度上影响了PA66价格的上涨幅度。综合来看,短期内成本端支撑逻辑不变,叠加下游提前备货与需求边际改善形成共振,PA66价格仍有继续上行空间,但终端需求的牵制作用也不容忽视。卓创资讯数据显示,截至9月11日,华东市场为例,华东PA66工塑级工厂出厂价格在17800-18500元/吨。
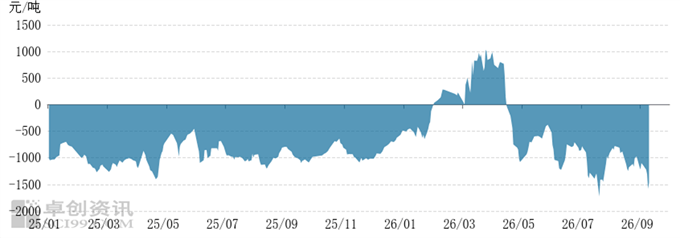
图2 2025-2026年己二酸行业利润变化图
数据来源:卓创资讯
己二酸行业盈利承压
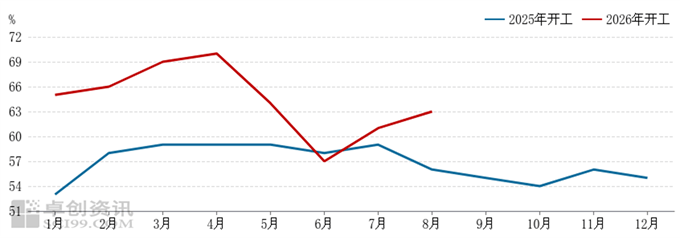
己二酸行业盈利水平承压主要受到成本传导不畅以及供需基本面的双重影响。一方面上游原料价格持续走高,而下游的需求虽然保持恢复,但终端成本传导存阻,使得己二酸行业的酸苯差持续收窄,处于中游的己二酸利润空间明显被压缩。另一方面下游行业开工负荷多数仍保持低位,PA66行业开工负荷均值不足7成,降解塑料行业开工负荷不足4成,均使得终端成交虽有好转,但用户对偏高原料心态谨慎,导致商谈围绕刚需展开。卓创资讯统计数据显示,截至9月11日,己二酸行业 利润为-1423.12元/吨,较上月均值低432.74元/吨,较去年同期均值低451.98元/吨。
图3 2025-2026年己二酸行业开工负荷变化图
数据来源:卓创资讯
后市展望:己二酸市场在成本与供应的双重支撑下,价格重心或继续上移。
成本端:受地缘风险推高油价、双节前刚需备货集中,以及国产加氢苯和进口货源缩量等因素支撑,原料纯苯价格有望进一步上涨,华东现货高点或逼近万元关口。己二酸成本端支撑力度犹存。
需求端:PA66下游改性及注塑行业入市心态保持谨慎,但随着PA66价格持续走高的信号释放,部分观望订单或陆续入市,阶段性补库需求有望释放,但整体增量空间有限。而其他行业如浆料方面,虽未出现明显的传统“金九”,但依然保持温和复苏。下游皮革厂多刚需商谈,导致成本向下游传导缓慢,且其行业开工负荷不足5成,亦反映其终端市场的复苏进度不及预期。